
Aplazamiento de la OAS: cómo retrasar la Seguridad de la Vejez hasta los 70 aumenta su pensión
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El aplazamiento de la OAS le permite empezar a recibir la Seguridad de la Vejez (OAS) en cualquier momento entre los 65 y los 70 años. Cada mes que la retrasa agrega un 0.6%, o un 7.2% al año, hasta un 36% más a los 70. Con las tarifas de octubre a diciembre de 2026, eso significa hasta $1,037.00 al mes en lugar de $762.50. No puede recibir el GIS mientras la aplaza, así que el aplazamiento conviene sobre todo a quienes tienen otros ingresos.
- 01Aumento por cada mes de aplazamiento
- 0.6% (7.2% al año)
- 02Aumento máximo
- 36% a los 70 años
- 03Máximo a los 70, tarifas de octubre a diciembre de 2026
- $1,037.00 al mes
- 04GIS durante el aplazamiento
- No se paga
- 05Cambiar de opinión después de que empiezan los pagos
- Solicitud por escrito dentro de los 6 meses siguientes al primer pago
Cómo funciona el aplazamiento de la OAS
Aplazar la OAS significa elegir una fecha de inicio posterior al mes siguiente a su cumpleaños 65. Lo más temprano que puede empezar la OAS es a los 65 años, y lo más tarde que todavía le da un aumento es a los 70. Por cada mes entre los 65 y la fecha de inicio que elija, su pensión sube un 0.6%, y el aumento es permanente de por vida.
A diferencia del CPP, no hay reducción por empezar antes, porque la OAS no puede empezar antes de los 65. La única decisión es si recibirla a los 65 o esperar para obtener un monto mayor. Al llegar a los 70, esperar más no le da nada, así que cualquier persona mayor de 70 que no la haya solicitado debería hacerlo de inmediato.
Aplazar la OAS hasta los 70 años: ejemplo con las tarifas de octubre de 2026
Service Canada publica el efecto del aplazamiento con el máximo vigente. La siguiente tabla usa las cifras de octubre a diciembre de 2026, así que cada monto subirá con la indexación futura.
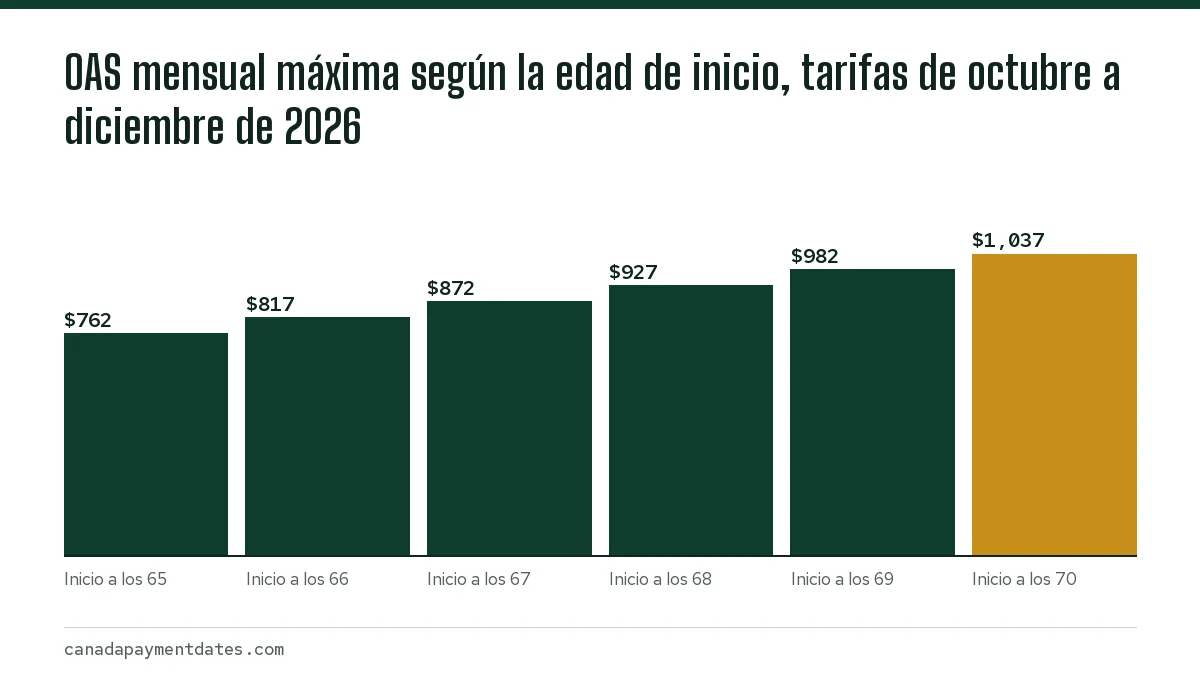
| Edad de inicio | Meses aplazados | Aumento | OAS mensual máxima |
|---|---|---|---|
| 65 | 0 | Ninguno | $762.50 |
| 66 | 12 | 7.2% | $817.40 |
| 67 | 24 | 14.4% | $872.30 |
| 68 | 36 | 21.6% | $927.20 |
| 69 | 48 | 28.8% | $982.10 |
| 70 | 60 | 36% | $1,037.00 |
Una calculadora sencilla del aplazamiento de la OAS: el punto de equilibrio
Esperar de los 65 a los 70 años significa renunciar a 60 pagos. A $762.50 al mes, son $45,750.00 que no recibe. La recompensa son $274.50 más cada mes a partir de los 70. Al dividir la primera cifra entre la segunda se obtienen unos 167 meses, o aproximadamente 13 años y 11 meses, así que la pensión aplazada alcanza a la otra alrededor de los 84 años.
Este es un cálculo simplificado nuestro que no toma en cuenta la inflación, el impuesto sobre la renta, el clawback ni el rendimiento de invertir el dinero recibido antes. Aun así, muestra la disyuntiva principal: el aplazamiento vale la pena si vive bastante más allá de la mitad de sus 80 años, y le cuesta si no es así.
¿Puedo recibir el GIS si aplazo la OAS?
No. El Suplemento de Ingreso Garantizado (GIS) solo se paga a quienes reciben la pensión de la OAS. Si aplaza la OAS, también renuncia a cualquier GIS de esos meses, y su cónyuge o pareja de hecho no puede solicitar la Asignación (Allowance) con base en usted.
El aplazamiento tampoco aumenta el GIS ni la Asignación más adelante. El aumento mensual del 0.6% solo se aplica a la pensión de la OAS. Por eso Service Canada dice que no hay ningún beneficio en esperar si usted tiene derecho al GIS. Una persona mayor soltera con derecho al máximo completo de $1,138.90 perdería mucho más al esperar de lo que el aplazamiento podría devolverle. Consulte la página del monto del GIS para ver si es probable que tenga derecho.
Quién podría aplazar la OAS y quién no debería hacerlo
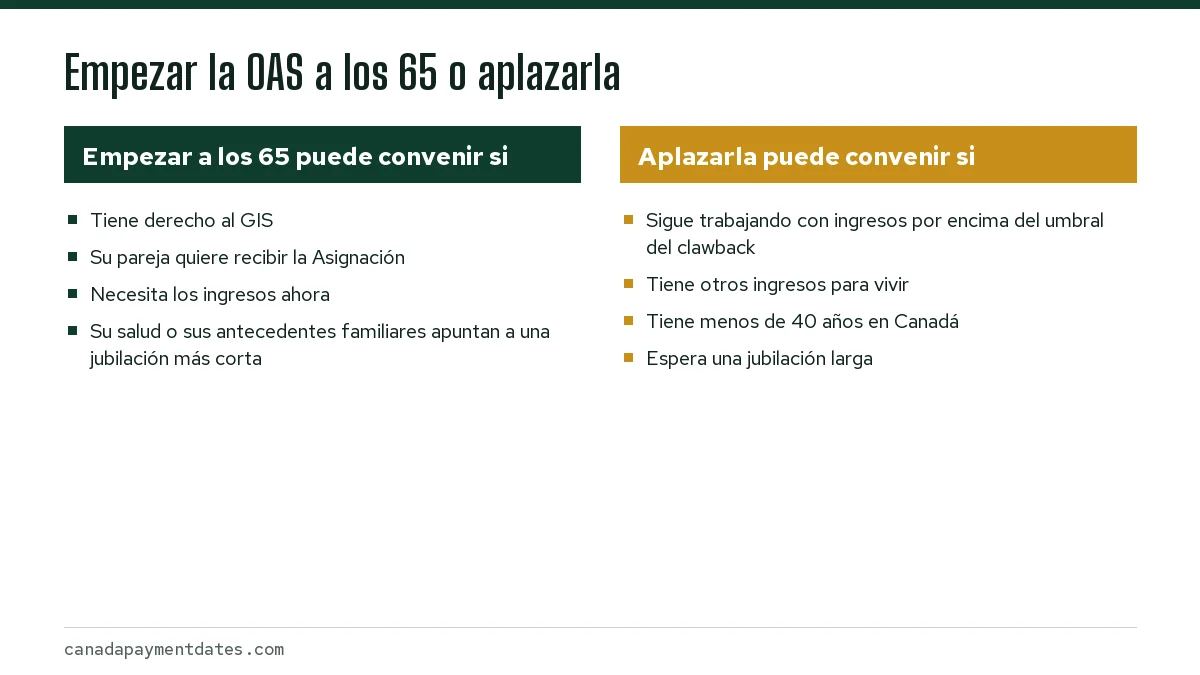
El aplazamiento suele convenir a quienes siguen trabajando al final de sus 60. Si sus ingresos superan el umbral del clawback, $93,454 para los ingresos de 2025, parte o toda la pensión se recuperaría de todos modos. Aplazarla le permite saltarse años de pagos reducidos y cobrar una pensión mayor cuando bajen sus ingresos. La página sobre el clawback de la OAS y la del umbral del clawback muestran cuánto perdería con sus ingresos.
Quienes tienen menos de 40 años en Canadá después de los 18 tienen una razón más para considerar la espera. Los años vividos en Canadá después de que empieza su pensión no cuentan, pero los anteriores a la fecha de inicio sí, así que aplazarla puede aumentar tanto su fracción de residencia como su porcentaje de aplazamiento. Alguien que vive en el extranjero con menos de 20 años de residencia, en un país sin acuerdo de seguridad social, no gana nada al esperar.
Cómo aplazar la OAS
La mayoría de las personas se inscribe automáticamente y recibe una carta alrededor de su cumpleaños 64. Si no hace nada, los pagos empiezan el mes siguiente a cumplir 65. Para aplazarla, debe avisar a Service Canada antes de que eso ocurra.
- Inicie sesión en My Service Canada Account (Mi Cuenta de Service Canada). Puede usarla si ha pasado al menos un mes desde su cumpleaños 64 y todavía no recibe la OAS.
- Abra la sección Old Age Security, elija Profile y, en el apartado de cambios, seleccione la opción para aplazar su pensión de la OAS y el GIS.
- Elija el mes en que quiere que empiecen los pagos.
- Si no puede usar el servicio en línea, llene el formulario ISP-3550, Application for the Old Age Security Pension and the Guaranteed Income Supplement (solicitud de la pensión de la Seguridad de la Vejez y del Suplemento de Ingreso Garantizado), y escriba la fecha de inicio que eligió. Las solicitudes desde fuera de Canadá deben hacerse en papel.
- Cuando esté listo para empezar, presente la solicitud si la aplazó sin llenar una. Si ya eligió una fecha y quiere cambiarla, comuníquese con Service Canada.
Cambiar de opinión después de que empezó la OAS
Si los pagos ya empezaron y decide que prefiere aplazarla, puede cancelarla. Service Canada exige una solicitud por escrito dentro de los 6 meses siguientes a su primer pago. Si se aprueba, debe devolver todo lo recibido dentro de los 6 meses siguientes, y más adelante puede volver a solicitarla para obtener una pensión más alta.
El propio ejemplo de Service Canada muestra cómo funciona el pago retroactivo parcial. Una persona que tiene derecho en agosto la aplaza, presenta la solicitud en diciembre del año siguiente y pide los pagos desde octubre. La pensión aumenta un 8.4%, que refleja 14 meses de aplazamiento, y el 0.6% adicional no se aplica a los meses pagados retroactivamente.
El aplazamiento y el aumento automático del 10% a los 75 años son cosas distintas. La página sobre la OAS a los 75 años explica ese aumento posterior, y la página de fechas de pago de la OAS muestra cuándo llegaría su primer pago.
Preguntas frecuentes
¿Cuánto más recibo si aplazo la OAS un año?
Aplazarla 12 meses agrega un 7.2%. Con el máximo de octubre a diciembre de 2026, la pensión sube de $762.50 a $817.40 al mes.
¿Vale la pena aplazar la OAS hasta los 70?
Depende de su salud, de sus otros ingresos y de si tiene derecho al GIS. Con las tarifas de octubre de 2026, la pensión mayor a los 70 tarda hasta los 84 años aproximadamente en compensar cinco años de pagos no recibidos, antes de impuestos e inflación.
¿Puedo aplazar la OAS y cobrar el CPP a los 65?
Sí. Las dos pensiones tienen fechas de inicio independientes, así que puede empezar el CPP y aplazar la OAS, o al revés.
¿Tengo que avisar a Service Canada si quiero aplazar la OAS?
Sí. Si se le inscribió automáticamente y no hace nada, los pagos empiezan el mes siguiente a cumplir 65. Debe elegir una fecha de inicio posterior en línea o con el formulario ISP-3550.
¿Aplazar la OAS afecta a mi cónyuge?
Puede afectarle. Mientras usted no reciba la OAS, un cónyuge o pareja de 60 a 64 años no puede recibir la Asignación con base en su pensión.
Fuentes
- When to start your Old Age Security pension canada.ca
- Apply, delay, or change your OAS start date canada.ca
- Receiving your Old Age Security pension canada.ca
- Old Age Security payment amounts, ESDC canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Fechas de pago de la OAS: calendario 2026, GIS y montos
La próxima de las fechas de pago de la OAS es el miércoles, 28 de octubre de 2026, el primer pago con los montos más altos de oct…
Clawback de la OAS: cómo el impuesto reduce su pensión
El clawback de la OAS, oficialmente el impuesto de recuperación de la pensión de la Seguridad de la Vejez (OAS), le obliga a reem…
Aumento de la OAS a los 75 años: el 10% automático
El aumento de la OAS a los 75 años es un aumento permanente del 10% de su pensión de la Seguridad de la Vejez (OAS) que empieza a…
Umbral del clawback de la OAS 2027: lo que se sabe hoy
El umbral del clawback de la OAS 2027 (para los ingresos de 2027) no se había anunciado al 20 de octubre de 2026. Las cifras conf…
¿Puedo recibir el CPP y la OAS al mismo tiempo? Cómo se suman
Sí, puede recibir el CPP y la OAS al mismo tiempo: son programas federales distintos que se pagan el mismo día cada mes. En 2026…