
Recuperación del GIS (clawback): qué ingresos reducen el Suplemento de Ingreso Garantizado
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La recuperación del GIS (clawback) es la forma en que el Suplemento de Ingreso Garantizado (GIS) se reduce a medida que aumentan sus otros ingresos. El GIS básico baja $1 por cada $2 de ingresos que cuentan, y una parte de complemento se reduce más rápido en los ingresos más bajos. Cuentan el CPP, las pensiones del trabajo, los retiros de un RRIF y los ingresos de inversiones. La Seguridad de la Vejez (OAS) no cuenta, y los primeros $5,000 de ingresos de empleo están exentos.
- 01Reducción del GIS básico
- $1 por cada $2 de ingresos que cuentan
- 02¿Cuenta la OAS?
- No
- 03Exención de ingresos de empleo
- Los primeros $5,000, luego el 50% de los $10,000 siguientes
- 04El GIS termina, persona sola (oct. a dic. de 2026)
- Ingreso anual de $23,112 o más
- 05Año de ingresos que se usa
- El año calendario anterior, recalculado cada julio
Cómo funciona la recuperación del GIS
A diferencia del impuesto de recuperación de la OAS, la recuperación del GIS no es una devolución en su declaración de impuestos. Está incorporada en el propio beneficio: Service Canada toma sus ingresos del año anterior, aplica la reducción y fija su GIS mensual de julio a junio.
Las notas de los programas federales describen la tasa de recuperación del GIS para el beneficio básico como una reducción de $1 por cada $2 de otros ingresos, es decir, una tasa del 50%. Una parte de complemento aparte, que se añade para las personas mayores con los ingresos más bajos, se reduce más rápido en los primeros miles de dólares. Por eso, los primeros dólares de ingresos del CPP o de una pensión pueden reducir el GIS en más de la mitad de su valor.
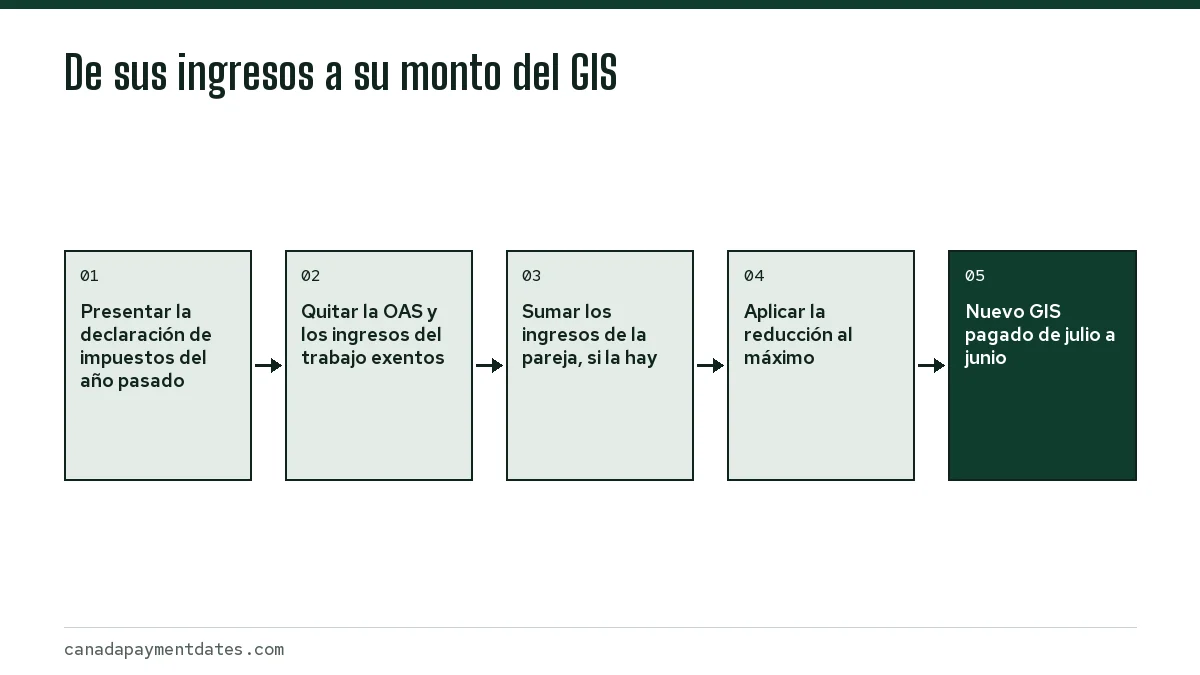
Qué cuenta como ingreso para el GIS
| Tipo de ingreso | ¿Cuenta para la prueba de ingresos del GIS? |
|---|---|
| Pensión de la OAS | No |
| El propio GIS | No |
| Pensiones del CPP o del QPP | Sí |
| Pensiones del trabajo o privadas | Sí |
| Retiros de un RRSP y de un RRIF | Sí |
| Intereses, dividendos, ingresos por alquiler, ganancias de capital | Sí |
| Ingresos de empleo y de trabajo por cuenta propia | Sí, después de las exenciones de $5,000 y del 50% |
| Retiros de una TFSA (cuenta de ahorro libre de impuestos) | No |
En las parejas, se combinan los ingresos de ambos. El umbral de recuperación del GIS, es decir, el ingreso a partir del cual el GIS se detiene, depende de su situación. De octubre a diciembre de 2026 es de $23,112 para un pensionado soltero, viudo o divorciado y de $30,528 de ingreso combinado cuando ambos miembros de la pareja reciben la OAS completa.
¿La OAS afecta el GIS?
Recibir la OAS no reduce el GIS. La pensión se excluye del cálculo de ingresos, así que un pensionado solo puede cobrar la OAS completa de $762.50 y aun así recibir hasta $1,138.90 de GIS el mismo mes, si sus otros ingresos son lo bastante bajos.
Aplazar la OAS es otro asunto. El GIS no se paga en absoluto mientras la OAS está aplazada, así que una persona mayor de bajos ingresos que pospone la OAS hasta los 70 años renuncia a cinco años de GIS. Para la mayoría de las personas que esperan calificar para el GIS, cobrar la OAS a los 65 años es la mejor opción. Nuestra página sobre la OAS antes de los 65 años explica las reglas sobre la edad de inicio.
El CPP y el GIS
El Plan de Pensiones de Canadá (CPP) es el ingreso que con más frecuencia recorta el GIS. Cada dólar del CPP cuenta y, como el CPP llega cada mes, reduce el GIS todos los años de por vida.
La pensión de jubilación del CPP promedio a los 65 años en 2026 fue de $877.01 al mes, o $10,524.12 al año. Para un pensionado solo sin otros ingresos, ese monto por sí solo consume casi la mitad del límite de ingresos de $23,112. El GIS que queda sigue valiendo la pena reclamarlo, pero estará muy por debajo del máximo de $1,138.90.
Trabajar mientras recibe el GIS
Los ingresos de empleo y de trabajo por cuenta propia reciben un trato especial. Los primeros $5,000 de ganancias no se cuentan en absoluto. De las ganancias entre $5,000 y $15,000, solo cuenta la mitad. Todo lo que pase de $15,000 cuenta completo.
En la práctica, a un pensionado que gana $9,000 con un trabajo a tiempo parcial se le excluyen $5,000 y la mitad de los $4,000 restantes, así que solo cuentan $2,000 para la prueba del GIS.
Ejemplo práctico: un pensionado solo
Tomemos a una persona sola de 70 años cuyos ingresos de 2025 fueron los siguientes:
- Pensión de jubilación del CPP: $10,524
- Retiro del RRIF: $4,000
- Trabajo a tiempo parcial: $9,000
- Pensión de la OAS: excluida, sea cual sea el monto
El ingreso que cuenta es de $10,524 + $4,000 + $2,000 del trabajo, es decir, $16,524. Eso está por debajo del límite de $23,112, así que esta persona conserva parte del GIS de julio de 2026 a junio de 2027. Para conocer la cifra mensual exacta, ingrese los mismos números en el estimador de beneficios de Service Canada, que aplica las tablas completas de montos, incluido el complemento.
Ahora supongamos que la misma persona hubiera retirado $12,000 del RRIF en lugar de $4,000. El ingreso que cuenta llegaría a $24,524, por encima del límite, y el GIS se detendría durante todo el periodo de julio a junio. Repartir los retiros en varios años suele costar mucho menos GIS que un solo retiro grande.
Qué hacer si sus ingresos bajan
Como el GIS usa los ingresos del año pasado, un pensionado que dejó de trabajar o perdió una pensión puede quedarse con un GIS bajo durante meses. Puede pedir a Service Canada que use en cambio una estimación de sus ingresos del año en curso.
- Obtenga el formulario ISP3026, Statement of Income for the Renewal of the Guaranteed Income Supplement, the Allowance or the Allowance for the Survivor (declaración de ingresos para la renovación del GIS, la Asignación o la Asignación para el Sobreviviente).
- Declare los ingresos que espera tener este año e indique el motivo de la baja, como la jubilación o el fin de una pensión.
- Envíelo a Service Canada y guarde un comprobante del cambio, como un registro de empleo (record of employment) o una carta de fin de la pensión, por si se lo piden.
- Presente su declaración de impuestos a más tardar el 30 de abril de cada año para que el recálculo del próximo julio use cifras correctas.
Los pagos siguen llegando en las fechas de pago de la OAS habituales. Para ver los máximos actuales según el tipo de hogar, consulte el monto del GIS, y para sobrevivientes de 60 a 64 años, la Asignación para el Sobreviviente. ¿Es nuevo en el programa? Empiece por qué es el GIS.
Preguntas frecuentes
¿El CPP reduce el GIS?
Sí. El CPP cuenta completo como ingreso para el GIS, así que cada dólar del CPP reduce el suplemento. El GIS básico baja $1 por cada $2 de ingresos, y la parte de complemento baja más rápido.
¿La OAS cuenta como ingreso para el GIS?
No. La pensión de la OAS se excluye de la prueba de ingresos del GIS, así que recibir la OAS no reduce su GIS.
¿Trabajar reduce el GIS?
Solo por encima de $5,000 de ganancias. Cuenta la mitad de las ganancias entre $5,000 y $15,000, y las ganancias por encima de $15,000 cuentan completas.
¿Cuál es el umbral de recuperación del GIS para una persona sola?
De octubre a diciembre de 2026, el GIS se detiene cuando el ingreso anual de un pensionado soltero, viudo o divorciado, sin contar la OAS, es de $23,112 o más.
¿Los retiros de una TFSA afectan el GIS?
No. Los retiros de una TFSA no son ingreso gravable y no cuentan para el GIS, lo que hace de la TFSA un buen lugar para sus ahorros si espera recibir el GIS.
Fuentes
- Guaranteed Income Supplement overview canada.ca
- Old Age Security payment amounts canada.ca
- The Old Age Security program toolkit canada.ca
- Question Period Note: Guaranteed Income Supplement search.open.canada.ca
- Allowance: Apply (forms ISP3008 and ISP3026) canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Fechas de pago de la OAS: calendario 2026, GIS y montos
La próxima de las fechas de pago de la OAS es el miércoles, 28 de octubre de 2026, el primer pago con los montos más altos de oct…
Asignación para el Sobreviviente: montos 2026 y requisitos
La Asignación para el Sobreviviente (Allowance for the Survivor) es un pago mensual libre de impuestos para personas de 60 a 64 a…
CPP a los 60 años: cuánto menos recibe que a los 65
Sí, puede empezar a cobrar el CPP a los 60 años, pero la pensión queda un 36% más baja para siempre que a los 65, porque baja 0.6…