
CPP a los 60 años: cuánto se reduce la pensión y cuándo compensa
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
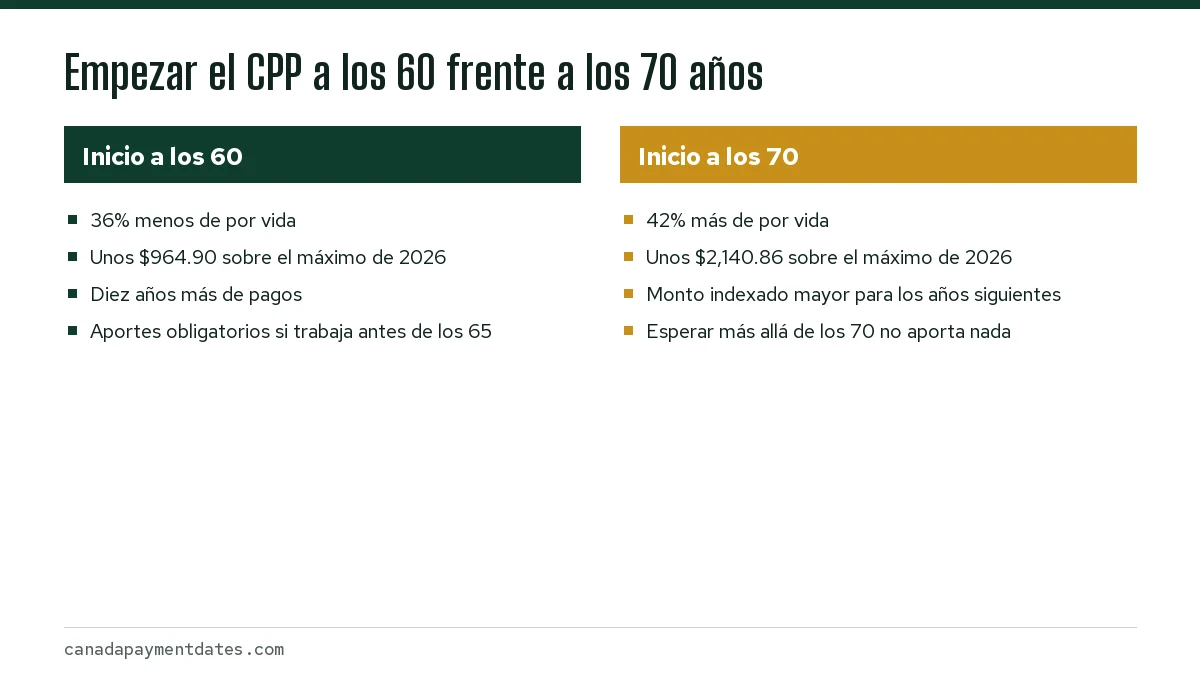
Sí, puede empezar a cobrar el CPP a los 60 años, pero la pensión queda un 36% más baja para siempre que a los 65, porque baja 0.6% por cada mes que se adelanta. Con el máximo de 2026, son unos $964.90 al mes en lugar de $1,507.65. Esperar más allá de los 65 la aumenta 0.7% por mes, hasta un 42% más a los 70. Puede solicitarlo hasta 12 meses antes de la fecha de inicio que elija.
- 01Reducción por empezar a los 60 años
- 36% (0.6% por mes antes de los 65)
- 02Aumento por empezar a los 70 años
- 42% (0.7% por mes después de los 65)
- 03Máximo de 2026 a los 65 años, reducido a los 60
- Unos $964.90 al mes
- 04Inicio más temprano y más tardío
- De los 60 a los 70 años
- 05Se puede solicitar hasta
- 12 meses antes de la fecha de inicio
- 06Se puede cancelar hasta
- 12 meses después del primer pago
¿Puedo cobrar el CPP a los 60 años?
Sí. La pensión de jubilación del CPP puede empezar cualquier mes entre los 60 y los 70 años, siempre que haya hecho al menos un aporte válido. Empezar a los 60 es una decisión permanente: la reducción se mantiene de por vida y no desaparece al cumplir 65 años, a menos que cancele la pensión dentro de los 12 meses siguientes al primer pago.
La regla es sencilla. Por cada mes antes de su cumpleaños número 65 en que empiece la pensión, esta se reduce 0.6%, o 7.2% por año. Empezar el mes siguiente a cumplir 60 años significa la reducción completa de 36%.
¿Cuánto es el CPP a los 60 años? Un ejemplo con cifras
La tabla aplica los porcentajes oficiales a dos cifras de referencia de 2026: la pensión máxima a los 65 años de $1,507.65 y la pensión nueva promedio a los 65 años en julio de 2026, de $858.34. Su propia cifra será distinta, pero los porcentajes son iguales para todos. Service Canada no había publicado los montos de 2027 al 22 de octubre de 2026; cuando lo haga, los porcentajes de abajo seguirán siendo los mismos.
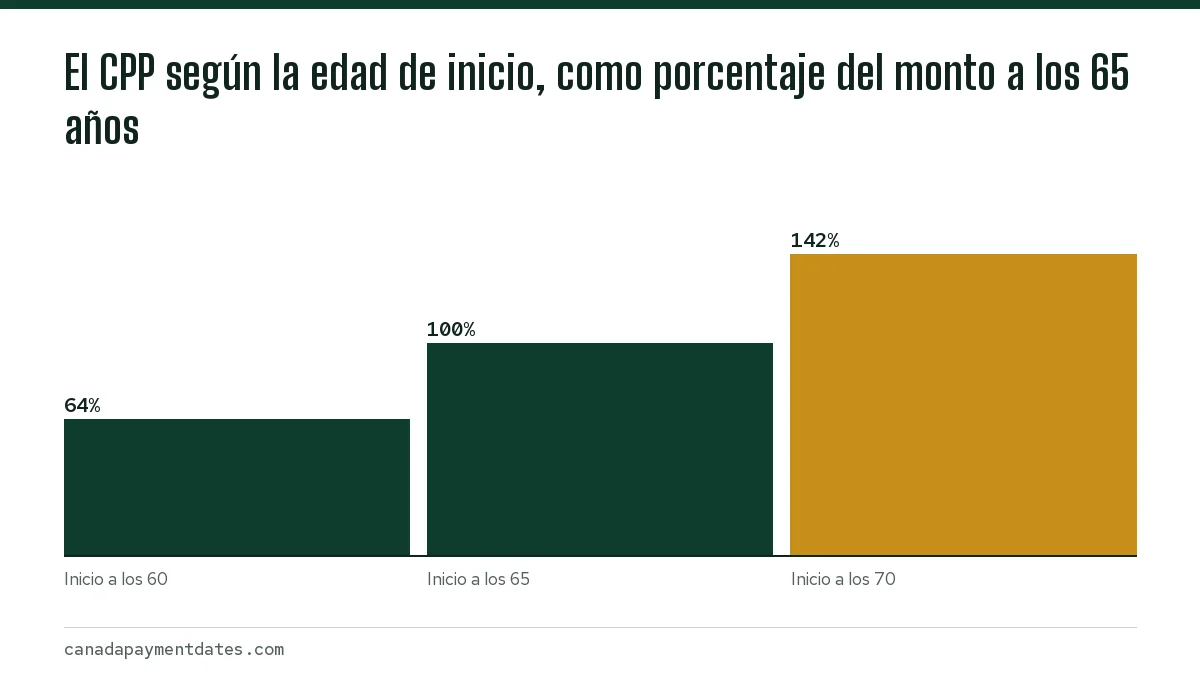
| Edad de inicio | Ajuste | Sobre el máximo de $1,507.65 | Sobre el promedio de $858.34 |
|---|---|---|---|
| 60 | -36% | $964.90 | $549.34 |
| 61 | -28.8% | $1,073.45 | $611.14 |
| 63 | -14.4% | $1,290.55 | $734.74 |
| 65 | ninguno | $1,507.65 | $858.34 |
| 68 | +25.2% | $1,887.58 | $1,074.64 |
| 70 | +42% | $2,140.86 | $1,218.84 |
Una advertencia sobre esta tabla: mantiene los aportes constantes. En la vida real, quien deja de trabajar a los 60 años ya no aporta nada más, y quien sigue trabajando suma aportes a su historial. La estimación de My Service Canada Account (Mi cuenta de Service Canada) muestra el monto para cada edad de inicio según su historial real.
Aplazar el CPP hasta los 70 años: 0.7% por mes
Cada mes que espera después de los 65 años aumenta la pensión 0.7%, o 8.4% por año, hasta un aumento máximo de 42% a los 70. Después de los 70 no hay más aumento, así que no tiene sentido esperar más.
Si solicita la pensión después de los 65 años sin haber querido aplazarla, puede pedir hasta 11 meses de pagos retroactivos, pero nunca por un mes anterior al mes siguiente a su cumpleaños número 65. No hay opción retroactiva para empezar antes: una pensión que debía empezar a los 60 hay que solicitarla a tiempo. Los detalles están en nuestra página de pagos retroactivos del CPP.
Edades de equilibrio: cuándo esperar sale a cuenta
La edad de equilibrio es el momento en que la pensión mayor y más tardía ha pagado en total lo mismo que la menor y más temprana. El cálculo sencillo de abajo no tiene en cuenta la indexación por inflación, los impuestos ni los rendimientos de inversión, así que tómelo como una guía aproximada y no como un consejo.
| Comparación | Pagos a los que renuncia al esperar | Monto adicional por mes después | Edad de equilibrio aproximada |
|---|---|---|---|
| 60 frente a 65 | 60 meses al 64% | 36% del monto a los 65 años | Unos 74 años |
| 65 frente a 70 | 60 meses al 100% | 42% del monto a los 65 años | Unos 82 años |
| 60 frente a 70 | 120 meses al 64% | 78% del monto a los 65 años | Unos 78 años |
Este es el cálculo de la primera fila. Empezar a los 60 años paga 0.64 del monto a los 65 durante 60 meses, una ventaja equivalente a 38.4 meses de pensión completa. Esperar da 0.36 más cada mes desde los 65, así que se tarda unos 107 meses, algo menos de nueve años, en recuperar la diferencia.
La edad de equilibrio es solo un punto de vista. También importan la salud, otros ahorros, un cónyuge que pueda necesitar una pensión de sobreviviente y si todavía tiene ingresos del trabajo. Esta página ofrece información general, no asesoría financiera personal.
Cobrar la pensión de jubilación del CPP a los 60 años y seguir trabajando
Puede cobrar el CPP a los 60 años y seguir trabajando. Su pensión no se reduce por tener ingresos de empleo.
- Antes de los 65 años, debe seguir haciendo aportes al CPP sobre sus ingresos.
- Entre los 65 y los 70 años, los aportes son opcionales. Un empleado que quiera dejar de aportar entrega a su empleador el formulario CPT30, Election to Stop Contributing to the Canada Pension Plan, or Revocation of a Prior Election (elección para dejar de aportar al CPP o revocación de una elección anterior).
- Cada año que aporta mientras recibe una pensión genera un beneficio posterior a la jubilación que se suma a sus pagos al año siguiente. En 2026 el beneficio posterior a la jubilación máximo a los 65 años es de $54.69 al mes.
- Los aportes terminan para todos a los 70 años.
La pensión del CPP cuenta como ingreso gravable, lo que importa si todavía recibe un salario. Nuestra guía ¿el CPP paga impuestos? explica el formulario T4A(P) y cómo pedir que le retengan impuestos.
Quiénes suelen considerar el CPP a los 60 años
No hay una única respuesta correcta, pero algunas situaciones inclinan la balanza hacia un lado u otro. Son consideraciones comunes, no reglas.
- Empezar antes es más común cuando ya dejó de trabajar y necesita ingresos, tiene problemas de salud graves o no tiene otros ahorros para cubrir los años hasta los 65.
- Esperar es más común cuando todavía tiene ingresos, cuenta con ahorros, espera una jubilación larga o quiere una pensión indexada por inflación más alta para un cónyuge sobreviviente.
- Empiece cuando empiece, su cónyuge o pareja de hecho y sus hijos pueden calificar más adelante para los beneficios de sobreviviente y para hijos, y su patrimonio para el beneficio por fallecimiento del CPP, que es un pago único.
Elija lo que elija, la pensión llega en las fechas de pago del CPP habituales, cerca del final de cada mes.
¿Cómo solicito el CPP a los 60 años?
- Elija el mes en que quiere que empiecen los pagos. Lo más pronto es el mes siguiente a cumplir 60 años, y no hay pagos retroactivos para un inicio antes de los 65, así que una solicitud tardía significa un inicio más tardío.
- Solicítelo hasta 12 meses antes de ese mes. Service Canada recomienda hacerlo con tiempo para que la pensión empiece en la fecha que eligió.
- Solicítelo en línea en My Service Canada Account (Mi cuenta de Service Canada), en la sección del Canada Pension Plan. Service Canada indica que la decisión llega por correo en un plazo de 28 días.
- O envíe por correo el formulario ISP1000, Application for a Canada Pension Plan Retirement Pension (solicitud de la pensión de jubilación del CPP). Una solicitud en papel puede tardar hasta 120 días, y quienes la presentan desde fuera de Canadá deben usar el formulario en papel.
Si cambia de opinión después de empezar
Service Canada indica que puede cancelar su pensión de jubilación del CPP hasta 12 meses después de su primer pago. La solicitud se hace con una carta enviada por correo que incluya su nombre completo, su número de seguro social de Canadá (SIN), su fecha de nacimiento, su dirección postal y su teléfono, una declaración clara de que desea cancelar la pensión, la fecha en que empezaron los pagos si la sabe, y su firma con la fecha. Pregunte a Service Canada qué tendría que devolver antes de enviarla.
Preguntas frecuentes
¿Cuánto se reduce el CPP a los 60 años?
Un 36%. La pensión baja 0.6% por cada mes antes de los 65 años, y empezar a los 60 significa 60 meses antes.
¿La reducción del CPP a los 60 años es permanente?
Sí. El monto reducido queda fijo de por vida, aunque sigue subiendo cada enero con la indexación por inflación. Aun así, Service Canada permite cancelar la pensión hasta 12 meses después del primer pago.
¿Qué conviene más, cobrar el CPP a los 60 o a los 70?
Depende de su salud, sus otros ingresos y cuánto tiempo espera cobrar la pensión. Con un cálculo sencillo, empezar a los 70 supera a empezar a los 60 en pagos totales alrededor de los 78 años.
¿Puedo cobrar el CPP a los 62 años?
Sí. Puede empezar cualquier mes entre los 60 y los 70 años. A los 62, la reducción es de 36 meses por 0.6%, es decir, 21.6%.
¿Tengo que dejar de trabajar para cobrar el CPP a los 60?
No. Puede seguir trabajando, pero debe seguir pagando aportes al CPP hasta los 65 años, y esos aportes generan un beneficio posterior a la jubilación.
¿Con cuánta anticipación debo solicitar el CPP a los 60?
Puede solicitarlo hasta 12 meses antes de la fecha de inicio que elija. Una solicitud en línea por My Service Canada Account recibe la decisión por correo en un plazo de 28 días; una solicitud en papel puede tardar hasta 120 días.
¿Puedo cancelar el CPP después de empezar a cobrarlo a los 60?
Sí, hasta 12 meses después de su primer pago, con una carta enviada por correo a Service Canada. Pasado ese plazo, el inicio anticipado y su reducción del 36% se mantienen.
¿Qué pasa con mi CPP si muero antes de empezar a cobrarlo?
Si muere el día en que cumple 70 años o antes sin haber empezado su pensión de jubilación, esta no se le puede pagar a nadie más. Si muere después de los 70 sin haberla solicitado, su patrimonio puede solicitarla dentro del año siguiente a la muerte. Sus sobrevivientes aún pueden calificar para los beneficios de sobreviviente, para hijos y por fallecimiento.
Fuentes
- CPP retirement pension: when to start canada.ca
- CPP retirement pension: eligibility canada.ca
- CPP pensions and benefits monthly amounts canada.ca
- Form CPT30, Election to Stop Contributing to the CPP canada.ca
- CPP retirement pension: Apply canada.ca
- CPP: Receive your benefits (cancelling your pension) canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Fechas de pago del CPP: calendario, montos y pagos faltantes
Las fechas de pago del CPP en 2026 caen cerca del final de cada mes: 28 de enero, 25 de febrero, 27 de marzo, 28 de abril, 27 de…
Pago retroactivo del CPP: cómo funciona la regla de 11 meses
El pago retroactivo del CPP solo es posible para la pensión de jubilación si usted la solicita después de cumplir 65 años. Servic…
Beneficio por fallecimiento del CPP: $2,500, hasta $5,000
El beneficio por fallecimiento del CPP (CPP death benefit), a menudo llamado beneficio funerario de $2,500, es un pago único de $…
¿El CPP paga impuestos? Cómo se grava y cuándo se retiene
Sí, el CPP paga impuestos: todos los beneficios del Plan de Pensiones de Canadá (CPP) son ingreso gravable en Canadá, incluidos l…
Monto de la pensión de sobreviviente del CPP en 2026
El monto de la pensión de sobreviviente del CPP en 2026 es de hasta $803.54 al mes si usted tiene menos de 65 años y de hasta $90…