
RPC à 60 ans : de combien la pension est réduite, et quand attendre devient payant
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
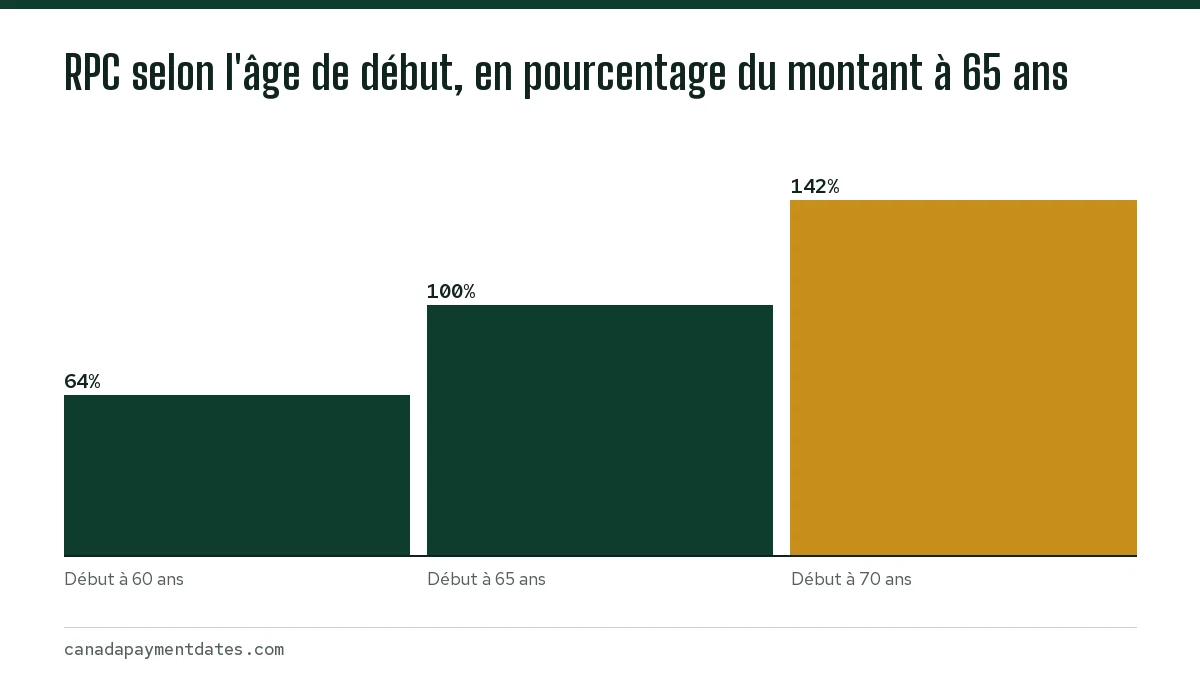
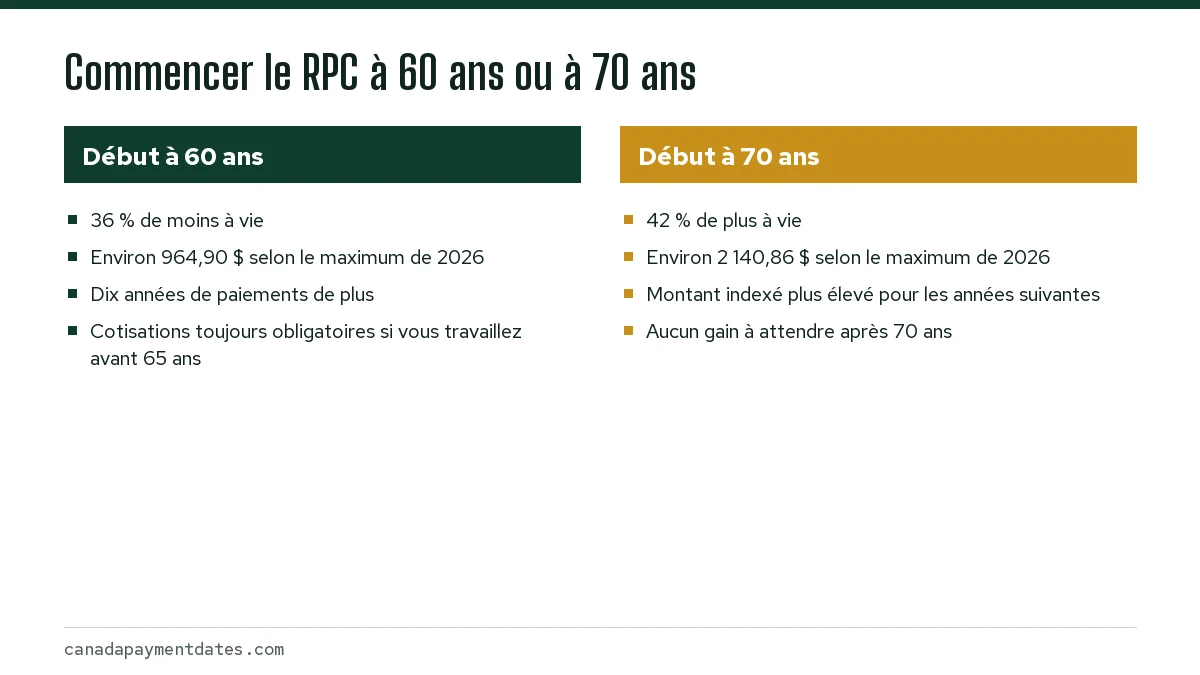
Oui, vous pouvez commencer à recevoir le RPC à 60 ans, mais la pension est alors réduite de façon permanente de 36 % par rapport à 65 ans, car elle baisse de 0,6 % pour chaque mois de début anticipé. Selon le maximum de 2026, cela donne environ 964,90 $ par mois au lieu de 1 507,65 $. Attendre après 65 ans l'augmente de 0,7 % par mois, jusqu'à 42 % de plus à 70 ans. Vous pouvez présenter votre demande jusqu'à 12 mois avant la date de début choisie.
- 01Réduction pour un début à 60 ans
- 36 % (0,6 % par mois avant 65 ans)
- 02Bonification pour un début à 70 ans
- 42 % (0,7 % par mois après 65 ans)
- 03Maximum de 2026 à 65 ans, réduit à 60 ans
- Environ 964,90 $ par mois
- 04Début le plus tôt et le plus tard
- De 60 ans à 70 ans
- 05Demande possible jusqu'à
- 12 mois avant la date de début
- 06Annulation possible jusqu'à
- 12 mois après le premier paiement
Puis-je recevoir le RPC à 60 ans?
Oui. La pension de retraite du Régime de pensions du Canada (RPC) peut commencer n'importe quel mois entre 60 et 70 ans, à condition que vous ayez versé au moins une cotisation valide. Commencer à 60 ans est un choix permanent : la réduction s'applique à vie et ne disparaît pas quand vous atteignez 65 ans, sauf si vous annulez la pension dans les 12 mois suivant le premier paiement.
La règle est simple. Pour chaque mois avant votre 65e anniversaire où la pension commence, elle est réduite de 0,6 %, soit 7,2 % par année. Commencer le mois suivant vos 60 ans signifie la pleine réduction de 36 %.
Combien donne le RPC à 60 ans? Un exemple chiffré
Le tableau applique les pourcentages officiels à deux points de référence de 2026 : la pension maximale à 65 ans de 1 507,65 $ et la nouvelle pension moyenne à 65 ans de 858,34 $ en juillet 2026. Votre propre montant sera différent, mais les pourcentages sont les mêmes pour tout le monde. Service Canada n'avait pas encore publié les montants de 2027 au 22 octobre 2026; quand il le fera, les pourcentages ci-dessous resteront les mêmes.
| Âge de début | Rajustement | Sur le maximum de 1 507,65 $ | Sur la moyenne de 858,34 $ |
|---|---|---|---|
| 60 | -36 % | 964,90 $ | 549,34 $ |
| 61 | -28,8 % | 1 073,45 $ | 611,14 $ |
| 63 | -14,4 % | 1 290,55 $ | 734,74 $ |
| 65 | aucun | 1 507,65 $ | 858,34 $ |
| 68 | +25,2 % | 1 887,58 $ | 1 074,64 $ |
| 70 | +42 % | 2 140,86 $ | 1 218,84 $ |
Une mise en garde au sujet de ce tableau : il suppose des cotisations constantes. Dans la réalité, une personne qui cesse de travailler à 60 ans ne cotise plus, et une personne qui continue de travailler ajoute à son dossier. L'estimation dans Mon dossier Service Canada indique le montant pour chaque âge de début selon vos antécédents réels.
Reporter le RPC à 70 ans : 0,7 % par mois
Chaque mois d'attente après 65 ans augmente la pension de 0,7 %, soit 8,4 % par année, jusqu'à une bonification maximale de 42 % à 70 ans. Après 70 ans, il n'y a plus d'augmentation; il n'y a donc aucune raison d'attendre plus longtemps.
Si vous faites votre demande après 65 ans sans avoir voulu reporter la pension, vous pouvez demander jusqu'à 11 mois de paiements rétroactifs, mais jamais pour un mois antérieur à celui qui suit votre 65e anniversaire. Il n'y a pas d'option rétroactive pour un début anticipé : une pension qui doit commencer à 60 ans doit être demandée à temps. Les détails se trouvent sur notre page sur les paiements rétroactifs du RPC.
Âges de rentabilité : quand l'attente se rattrape
L'âge de rentabilité est le moment où la pension plus élevée et plus tardive a versé au total autant que la pension plus petite et plus hâtive. Le calcul simple ci-dessous ne tient pas compte de l'indexation à l'inflation, de l'impôt ni des rendements de placement; considérez-le comme un repère approximatif et non comme un conseil.
| Comparaison | Paiements auxquels on renonce en attendant | Montant supplémentaire par mois ensuite | Âge de rentabilité approximatif |
|---|---|---|---|
| 60 ou 65 ans | 60 mois à 64 % | 36 % du montant à 65 ans | Environ 74 ans |
| 65 ou 70 ans | 60 mois à 100 % | 42 % du montant à 65 ans | Environ 82 ans |
| 60 ou 70 ans | 120 mois à 64 % | 78 % du montant à 65 ans | Environ 78 ans |
Voici le calcul de la première ligne. Commencer à 60 ans verse 0,64 du montant à 65 ans pendant 60 mois, une avance qui équivaut à 38,4 mois de pleine pension. Attendre donne 0,36 de plus chaque mois à partir de 65 ans; il faut donc environ 107 mois, un peu moins de neuf ans, pour rattraper l'écart.
L'âge de rentabilité n'est qu'un angle d'analyse. Votre santé, vos autres épargnes, un époux ou conjoint qui pourrait avoir besoin d'une pension de survivant et le fait d'avoir encore un revenu de travail comptent tous. Cette page fournit de l'information générale, et non des conseils financiers personnalisés.
Prendre la pension de retraite du RPC à 60 ans et continuer de travailler
Vous pouvez prendre le RPC à 60 ans et continuer de travailler. Votre pension n'est pas réduite à cause d'un revenu d'emploi.
- Avant 65 ans, vous devez continuer à verser des cotisations au RPC sur vos gains.
- Entre 65 et 70 ans, les cotisations sont facultatives. Un salarié qui veut cesser de cotiser remet à son employeur le formulaire CPT30, Choix de cesser de cotiser au Régime de pensions du Canada, ou révocation d'un choix antérieur.
- Chaque année où vous cotisez tout en recevant une pension vous donne droit à une prestation après-retraite, ajoutée à vos paiements l'année suivante. En 2026, la prestation après-retraite maximale à 65 ans est de 54,69 $ par mois.
- Les cotisations cessent pour tout le monde à 70 ans.
La pension du RPC est un revenu imposable, ce qui compte si vous touchez encore un salaire. Notre guide le RPC est-il imposable explique le feuillet T4A(P) et comment faire retenir de l'impôt.
Qui envisage généralement le RPC à 60 ans
Il n'y a pas de réponse unique, mais certaines situations penchent d'un côté ou de l'autre. Ce sont des considérations courantes, et non des règles.
- Commencer tôt est plus courant quand vous avez cessé de travailler et avez besoin d'un revenu, avez de graves problèmes de santé ou n'avez pas d'autres épargnes pour faire le pont jusqu'à 65 ans.
- Attendre est plus courant quand vous gagnez encore un revenu, avez des épargnes à utiliser, prévoyez une longue retraite ou voulez une pension indexée plus élevée pour un époux ou conjoint survivant.
- Peu importe le moment où vous commencez, votre époux ou conjoint de fait et vos enfants pourraient plus tard être admissibles aux prestations de survivant et d'enfant, et votre succession à la prestation de décès du RPC, versée une seule fois.
Quel que soit votre choix, la pension arrive aux dates de paiement du RPC habituelles, vers la fin de chaque mois.
Comment demander le RPC à 60 ans?
- Choisissez le mois où vous voulez que les paiements commencent. Le plus tôt possible est le mois suivant vos 60 ans, et aucun paiement rétroactif n'est possible pour un début avant 65 ans : une demande tardive signifie un début plus tardif.
- Faites la demande jusqu'à 12 mois avant ce mois. Service Canada conseille de la présenter tôt pour que la pension commence à la date choisie.
- Faites la demande en ligne dans Mon dossier Service Canada, dans la section Régime de pensions du Canada. Selon Service Canada, la décision arrive par la poste dans les 28 jours.
- Ou postez le formulaire ISP1000, Demande de pension de retraite du Régime de pensions du Canada. Une demande papier peut prendre jusqu'à 120 jours, et les personnes qui font leur demande de l'extérieur du Canada doivent utiliser le formulaire papier.
Si vous changez d'idée après le début
Selon Service Canada, vous pouvez annuler votre pension de retraite du RPC jusqu'à 12 mois après votre premier paiement. La demande se fait par une lettre envoyée par la poste, qui indique votre nom complet, votre numéro d'assurance sociale (NAS), votre date de naissance, votre adresse postale et votre numéro de téléphone, une mention claire que vous voulez annuler votre pension, la date du début des paiements si vous la connaissez, ainsi que votre signature et la date. Demandez à Service Canada ce que vous auriez à rembourser avant de l'envoyer.
Questions fréquentes
De combien le RPC est-il réduit à 60 ans?
De 36 %. La pension baisse de 0,6 % pour chaque mois avant 65 ans, et commencer à 60 ans signifie 60 mois d'avance.
La réduction du RPC à 60 ans est-elle permanente?
Oui. Le montant réduit est fixé à vie, même s'il augmente chaque janvier grâce à l'indexation à l'inflation. Service Canada permet toutefois d'annuler la pension jusqu'à 12 mois après le premier paiement.
Vaut-il mieux prendre le RPC à 60 ou à 70 ans?
Cela dépend de votre santé, de vos autres revenus et du temps pendant lequel vous pensez toucher la pension. Selon un calcul simple, commencer à 70 ans dépasse en paiements totaux un début à 60 ans vers l'âge de 78 ans.
Puis-je prendre le RPC à 62 ans?
Oui. Vous pouvez commencer n'importe quel mois entre 60 et 70 ans. À 62 ans, la réduction est de 36 mois multipliés par 0,6 %, soit 21,6 %.
Dois-je cesser de travailler pour prendre le RPC à 60 ans?
Non. Vous pouvez continuer de travailler, mais vous devez continuer à verser des cotisations au RPC jusqu'à 65 ans, et ces cotisations constituent une prestation après-retraite.
Combien de temps à l'avance faut-il demander le RPC à 60 ans?
Vous pouvez faire la demande jusqu'à 12 mois avant la date de début choisie. En ligne, dans Mon dossier Service Canada, la décision arrive par la poste dans les 28 jours; une demande papier peut prendre jusqu'à 120 jours.
Puis-je annuler le RPC après l'avoir commencé à 60 ans?
Oui, jusqu'à 12 mois après votre premier paiement, en envoyant une lettre par la poste à Service Canada. Après ce délai, le début anticipé et sa réduction de 36 % restent en place.
Qu'arrive-t-il à mon RPC si je meurs avant de l'avoir commencé?
Si vous décédez au plus tard le jour de votre 70e anniversaire sans avoir commencé votre pension de retraite, elle ne peut être versée à personne d'autre. Si vous décédez après 70 ans sans l'avoir demandée, votre succession peut la demander dans l'année suivant le décès. Vos survivants peuvent tout de même avoir droit aux prestations de survivant, d'enfant et de décès.
Sources
- CPP retirement pension: when to start canada.ca
- CPP retirement pension: eligibility canada.ca
- CPP pensions and benefits monthly amounts canada.ca
- Form CPT30, Election to Stop Contributing to the CPP canada.ca
- CPP retirement pension: Apply canada.ca
- CPP: Receive your benefits (cancelling your pension) canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dates de paiement du RPC : calendrier, montants et retards
Les dates de paiement du RPC en 2026 tombent vers la fin de chaque mois : 28 janvier, 25 février, 27 mars, 28 avril, 27 mai, 26 j…
RPC rétroactif : comment fonctionne la règle des 11 mois
Vous pouvez recevoir la pension de retraite du RPC de façon rétroactive seulement si vous en faites la demande après l'âge de 65…
Prestation de décès du RPC : 2 500 $, jusqu'à 5 000 $
La prestation de décès du RPC, souvent appelée prestation funéraire de 2 500 $, est un paiement unique de 2 500 $ versé après le…
Le RPC est-il imposable? Impôt et retenue à la source
Oui, le RPC est imposable : toutes les prestations du Régime de pensions du Canada (RPC) sont un revenu imposable au Canada, y co…
Pension de survivant du RPC en 2026 : montant et versement
Le montant de la pension de survivant du RPC en 2026 peut atteindre 803,54 $ par mois si vous avez moins de 65 ans et 904,59 $ si…