
Le RPC est-il imposable? Comment le revenu du Régime de pensions du Canada est imposé
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Oui, le RPC est imposable : toutes les prestations du Régime de pensions du Canada (RPC) sont un revenu imposable au Canada, y compris la pension de retraite et les prestations d'invalidité, de survivant, d'enfant et de décès. Service Canada ne retient pas d'impôt sauf si vous le demandez; beaucoup de retraités ont donc un solde à payer au moment de produire leur déclaration. Vous pouvez demander des retenues mensuelles en ligne ou avec le formulaire ISP3520CPP. Les non-résidents subissent automatiquement une retenue de 25 %, sauf si une convention fiscale la réduit.
- 01Le RPC est-il un revenu imposable?
- Oui, toutes les prestations du RPC
- 02Impôt retenu automatiquement?
- Non, pour les résidents du Canada
- 03Formulaire pour demander des retenues
- ISP3520CPP
- 04Feuillet d'impôt
- T4A(P), émis au début de chaque année
- 05Taux d'impôt des non-résidents
- 25 %, sauf si une convention le réduit
Le RPC est-il un revenu imposable au Canada?
Oui. Le RPC est un revenu imposable au Canada, et il est imposé à vos taux fédéral et provincial habituels, comme un revenu d'emploi. Il n'existe aucun taux réduit pour l'argent de pension, et aucune partie du paiement mensuel n'est libre d'impôt.
La réponse à la question « le RPC est-il imposé » est la même pour tous les types de prestations du RPC. La pension de retraite, la prestation d'invalidité, la prestation d'invalidité après-retraite, la pension de survivant, la prestation d'enfant et la prestation de décès sont toutes imposables. Ce qui change, c'est dans quelle déclaration le revenu est inscrit et à quelle ligne.
| Prestation | Case du T4A(P) | Déclarée à | Dans la déclaration de |
|---|---|---|---|
| Pension de retraite | 14 | Ligne 11400 (par la case 20) | Le pensionné |
| Pension de survivant | 15 | Ligne 11400 (par la case 20) | Le survivant |
| Prestation d'invalidité | 16 | Ligne 11400, et aussi ligne 11410 | Le cotisant invalide |
| Prestation d'enfant | 17 | Ligne 11400 (par la case 20) | L'enfant, même si un parent l'a reçue |
| Prestation de décès | 18 | Ligne 13000 ou déclaration T3 | Le bénéficiaire ou la succession |
| Prestation après-retraite | 19 | Ligne 11400 (par la case 20) | Le pensionné |
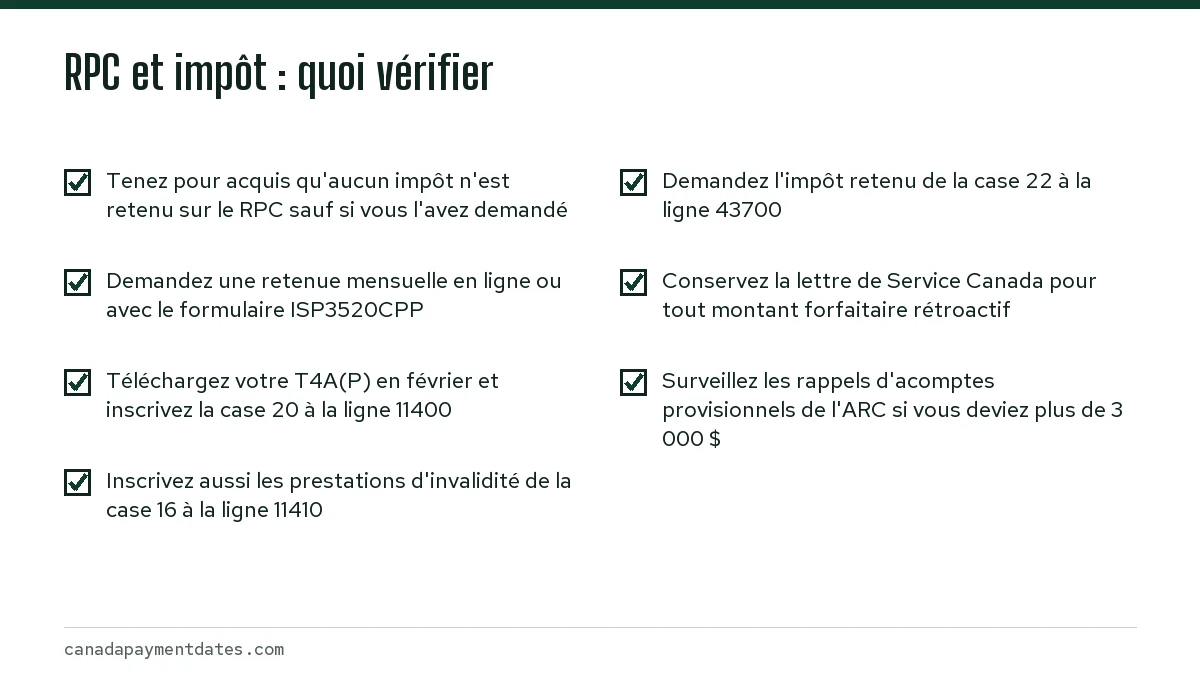
La case 20 du T4A(P) correspond au total des cases 14 à 19. Vous inscrivez le montant de la case 20 à la ligne 11400 et vous n'ajoutez pas de nouveau les cases individuelles. L'impôt déjà retenu figure à la case 22 et se reporte à la ligne 43700.
Le RPC est-il imposé à la source?
Pas par défaut. Pour les personnes qui vivent au Canada, Service Canada verse le montant brut et vous laisse gérer l'impôt. Une personne retraitée qui reçoit 858,34 $ par mois, la moyenne des nouvelles pensions de retraite à 65 ans en juillet 2026, touche 10 300,08 $ sur l'année sans aucune retenue, et ce montant s'ajoute à tout revenu de la Sécurité de la vieillesse (SV), d'un FERR ou d'un régime de retraite d'employeur.
Le paiement du RPC à lui seul crée rarement un solde d'impôt. Le solde apparaît quand le RPC s'ajoute à d'autres revenus sur lesquels on retient aussi trop peu d'impôt. La SV, par exemple, est elle aussi versée sans retenue d'impôt sauf si vous la demandez, comme l'explique la page la SV est-elle imposable.
Comment faire retenir de l'impôt sur le RPC
Vous pouvez commencer, modifier ou arrêter des retenues volontaires d'impôt fédéral sur le revenu en tout temps. Service Canada offre trois façons de le faire.
- Connectez-vous à Mon dossier Service Canada, allez à la section Régime de pensions du Canada et choisissez Modifier mes retenues d'impôt, puis indiquez combien d'impôt fédéral vous voulez faire retenir sur chaque paiement.
- Ou remplissez le formulaire ISP3520CPP, Demande de retenues volontaires d'impôt fédéral sur le revenu – RPC/SV, et postez-le à Service Canada ou déposez-le dans un bureau de Service Canada.
- Ou demandez à Service Canada, par téléphone, de mettre en place la retenue pour vous.
Combien demander
Consultez votre avis de cotisation de l'an dernier. Si vous deviez 1 800 $ au moment de produire votre déclaration et que votre revenu n'a pas changé, demander 150 $ par mois sur le RPC couvrirait à peu près ce montant. Répartissez le montant entre le RPC et la SV si vous préférez des retenues plus petites sur chacun. Les tranches d'imposition fédérales et le montant personnel de base de 2027 ne sont pas encore publiés; l'ARC devrait les diffuser en novembre 2026. Une demande faite maintenant se base donc mieux sur l'impôt que vous deviez pour 2025.
Le feuillet T4A(P) et votre déclaration de revenus
Service Canada émet les feuillets T4A(P) au début de chaque année pour l'année précédente. Vous pouvez consulter et imprimer le vôtre dans Mon dossier Service Canada ou dans Mon dossier de l'ARC, et une copie papier vous est postée si vous n'êtes pas inscrit en ligne. Les logiciels d'impôt qui utilisent le service Préremplir ma déclaration importent le feuillet automatiquement.
Paiements rétroactifs et montants forfaitaires
Si un paiement forfaitaire du RPC reçu dans une année comprend 300 $ ou plus qui se rapportent à des années antérieures, déclarez le montant total à la ligne 11400. L'ARC imposera ensuite les parties des années antérieures comme si vous les aviez reçues dans ces années, lorsque cela vous avantage. Conservez la lettre de Service Canada qui présente la ventilation par année. Consultez les paiements rétroactifs du RPC pour savoir comment le rétroactif est calculé.
Les crédits qui ne s'appliquent pas au RPC
Le RPC ne donne pas droit au montant fédéral pour revenu de pension de 2 000 $ à la ligne 31400; l'ARC indique que le RPC, le Régime de rentes du Québec (RRQ) et la SV ne sont pas admissibles. Les couples peuvent plutôt envisager le partage de la pension du RPC, qui se fait auprès de Service Canada et non dans la déclaration de revenus.
Le RPC est-il imposable pour les non-résidents?
Oui, mais il est traité différemment. Si vous vivez hors du Canada, Service Canada retient automatiquement un impôt des non-résidents de 25 % sur chaque paiement du RPC. Une convention fiscale entre le Canada et votre pays peut réduire ce taux ou l'éliminer.
- Les non-résidents reçoivent un feuillet NR4 au lieu d'un T4A(P).
- Le formulaire NR5 permet de demander à l'ARC de réduire le montant retenu si vous vivez dans un pays qui n'a pas de convention fiscale avec le Canada. Selon Service Canada, il doit être envoyé au plus tard le 31 octobre (donc le 31 octobre 2026 pour une retenue réduite à partir de janvier 2027) et, une fois approuvé, il est valide pendant cinq ans, sauf si votre revenu change.
- Le choix prévu à l'article 217 vous permet de produire une déclaration canadienne sur le RPC et les revenus semblables et, possiblement, de récupérer une partie de l'impôt retenu.
Le RPC est-il imposable aux États-Unis?
Pour les résidents des États-Unis, le Canada ne retient aucun impôt des non-résidents : le tableau des taux de Service Canada indique 0 % pour les États-Unis sur les pensions et les prestations de décès du RPC ou du RRQ. Ce sont plutôt les États-Unis qui imposent ces paiements. La publication 915 de l'IRS (le fisc fédéral américain) précise que les prestations de sécurité sociale versées par le Canada à des résidents des États-Unis sont traitées comme des prestations de sécurité sociale américaines aux fins de l'impôt américain; elles s'inscrivent donc à la ligne 1 de la feuille de travail 1 de la publication, avec toute prestation de la Social Security américaine.
Les règles pour les personnes qui ont quitté le Canada sont expliquées à la page recevoir le RPC si je vis hors du Canada.
Planifier en tenant compte d'un RPC imposable
Comme le RPC compte comme un revenu, il influe aussi sur les programmes fondés sur le revenu. Il augmente le revenu net utilisé pour l'impôt de récupération de la SV et réduit le Supplément de revenu garanti (SRG). Si vous choisissez le moment de votre début, lisez peut-on recevoir le RPC et la SV en même temps avant de faire votre demande.
Les paiements continuent aux dates de paiement du RPC habituelles, que de l'impôt soit retenu ou non.
Étape par étape
Estimez votre écart d'impôt
Consultez votre avis de cotisation de l'an dernier pour voir combien d'impôt vous deviez au moment de produire votre déclaration.
Choisissez un montant mensuel
Divisez cet écart par 12 pour obtenir la retenue mensuelle à demander sur le RPC.
Envoyez la demande
Utilisez Modifier mes retenues d'impôt dans Mon dossier Service Canada, ou postez le formulaire ISP3520CPP.
Vérifiez votre dépôt
Assurez-vous que le prochain paiement est réduit du montant choisi, et vérifiez le total de la case 22 sur votre prochain T4A(P).
Questions fréquentes
Le RPC est-il imposé deux fois si je paie aussi de l'impôt en produisant ma déclaration?
Non. Tout montant retenu sur votre RPC figure à la case 22 de votre T4A(P) et est porté à votre crédit à la ligne 43700. Vous payez seulement le solde, ou vous obtenez un remboursement de l'excédent.
Pourquoi ai-je dû payer de l'impôt après avoir commencé à recevoir le RPC?
Service Canada ne retient pas d'impôt sauf si vous le demandez. Quand le RPC s'ajoute à la SV et à d'autres pensions avec peu de retenues, l'impôt total à payer dépasse souvent ce qui a été retenu pendant l'année.
Puis-je arrêter les retenues d'impôt sur mon RPC?
Oui. Vous pouvez modifier ou annuler le montant en tout temps dans Mon dossier Service Canada ou en envoyant un nouveau formulaire ISP3520CPP.
La prestation d'enfant du RPC est-elle imposable pour le parent?
Non. L'ARC considère la prestation d'enfant comme un revenu de l'enfant, même lorsque c'est le parent qui reçoit le paiement. Elle n'entraîne généralement aucun impôt pour l'enfant.
La prestation de survivant du RPC est-elle imposable?
Oui. La pension de survivant est un revenu imposable pour l'époux ou le conjoint de fait survivant. Elle figure à la case 15 du feuillet T4A(P) du survivant, est déjà incluse dans la case 20 et se déclare à la ligne 11400 de la déclaration du survivant. Aucun impôt n'est retenu à moins que le survivant ne demande des retenues.
Le RPC est-il déductible d'impôt?
Le RPC que vous recevez n'est pas déductible : c'est un revenu imposable. Le RPC que vous payez en travaillant est traité autrement : les cotisations de base sur un revenu d'emploi donnent droit à un crédit d'impôt à la ligne 30800, et les cotisations bonifiées se déduisent à la ligne 22215. Les deux se calculent à l'annexe 8, ou sur le formulaire RC381 si vous avez aussi cotisé au RRQ.
Le RPC est-il imposable au Québec?
Les résidents du Québec reçoivent normalement plutôt le Régime de rentes du Québec (RRQ), qui est aussi imposable. Toute personne au Québec qui reçoit le RPC le déclare de la même façon, dans la déclaration fédérale et dans celle du Québec.
Est-ce que je reçois un feuillet d'impôt pour le RPC?
Oui. Les résidents du Canada reçoivent un T4A(P) au début de chaque année, et les non-résidents, un NR4. Les deux sont accessibles en ligne dans Mon dossier Service Canada.
Sources
- Managing your taxes: CPP and OAS canada.ca
- CRA: Line 11400, CPP or QPP benefits canada.ca
- CRA: T4A(P) Statement of Canada Pension Plan Benefits canada.ca
- CRA: Line 31400, Pension income amount canada.ca
- CRA: Required tax instalments for individuals canada.ca
- CPP outside Canada: Before applying (non-resident tax) canada.ca
- Taxes on international benefits: non-resident tax rates canada.ca
- IRS Publication 915, Social Security and Equivalent Railroad Retirement Benefits irs.gov
- CRA: Line 30800, Base CPP or QPP contributions through employment canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dates de paiement du RPC : calendrier, montants et retards
Les dates de paiement du RPC en 2026 tombent vers la fin de chaque mois : 28 janvier, 25 février, 27 mars, 28 avril, 27 mai, 26 j…
Recevoir le RPC et la SV en même temps : comment ça marche
Oui, vous pouvez recevoir le RPC et la SV en même temps : ce sont deux programmes fédéraux distincts, versés le même jour chaque…
RPC rétroactif : comment fonctionne la règle des 11 mois
Vous pouvez recevoir la pension de retraite du RPC de façon rétroactive seulement si vous en faites la demande après l'âge de 65…
Recevoir le RPC hors du Canada : paiements à l'étranger
Oui, vous pouvez recevoir le Régime de pensions du Canada (RPC) hors du Canada, car il repose sur vos cotisations et non sur votr…
La SV est-elle imposable? La SV et le SRG à l'impôt
La SV est-elle imposable? Oui. La pension de la Sécurité de la vieillesse (SV) est un revenu imposable, déclaré à la ligne 11300…