
Bonification du RPC expliquée : ce qu'elle ajoute à votre pension et ce que coûte le RPC2 en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La bonification du RPC fait passer graduellement la pension de retraite du Régime de pensions du Canada (RPC) du quart au tiers de vos gains moyens de travail couverts, mais seulement pour le travail et les cotisations à partir de 2019. Elle a été mise en place de 2019 à 2025 et comprend le RPC2, une cotisation de 4 % sur les gains de 2026 situés entre 74 600 $ et 85 000 $. Si vous avez cessé de cotiser avant 2019, elle ne change pas votre pension.
- 01Taux de remplacement
- De 25 % à 33,33 % des gains moyens couverts
- 02Travail pris en compte
- À partir du 1er janvier 2019
- 03Plafonds de gains 2026
- 74 600 $ (MGAP) et 85 000 $ (MSGAP)
- 04Taux du RPC2 en 2026
- 4 % chacun pour les employés et les employeurs; 8 % pour les travailleurs autonomes
- 05RPC2 maximal en 2026
- 416 $ pour un employé; 832 $ pour un travailleur autonome
Qu'est-ce que la bonification du RPC?
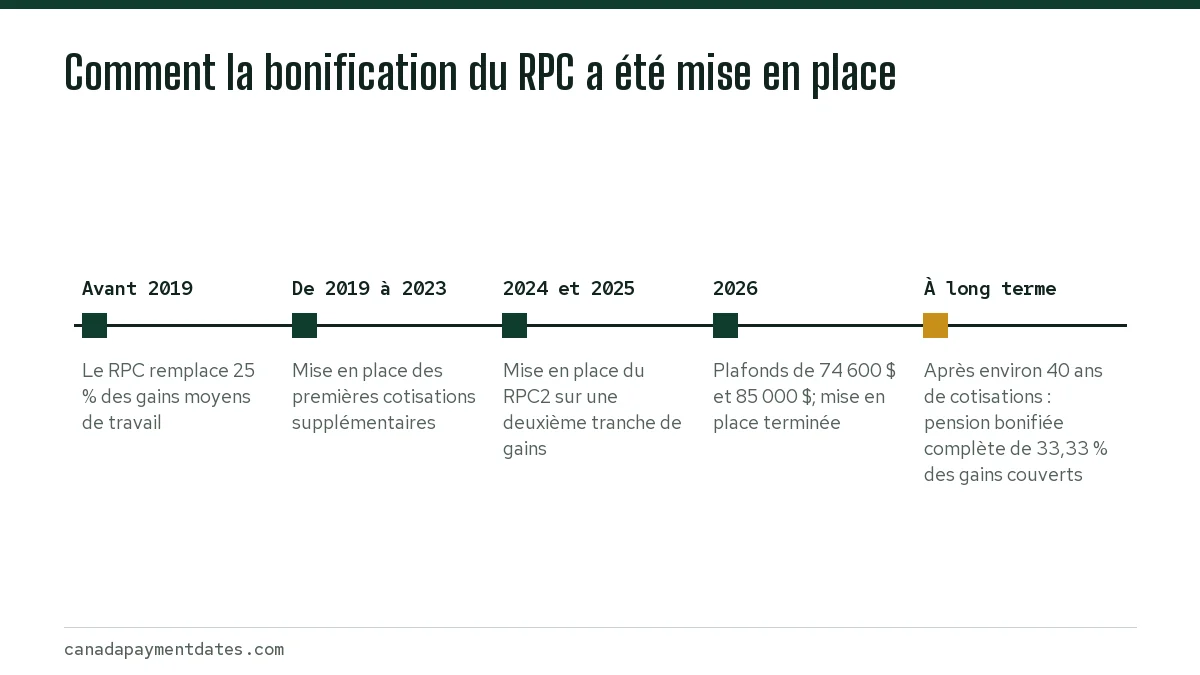
La bonification du RPC est l'élargissement graduel du Régime de pensions du Canada qui a commencé le 1er janvier 2019. Avant elle, la pension de retraite du RPC remplaçait le quart (25 %) de vos gains moyens de travail. Avec la bonification, elle remplacera le tiers (33,33 %) de vos gains moyens de travail couverts, et le maximum des gains couverts par le régime a augmenté de 14 % en 2024 et 2025.
Elle s'est faite en deux volets. La première composante supplémentaire a été mise en place de 2019 à 2023 sur les gains jusqu'au plafond habituel. La deuxième composante supplémentaire, appelée RPC2, a été mise en place en 2024 et 2025 sur une nouvelle tranche de gains au-dessus de ce plafond. Au total, les changements de cotisations se sont étalés sur sept ans.
Combien la bonification du RPC ajoute-t-elle à votre pension?
Cela dépend de vos gains et de la durée de vos cotisations au RPC bonifié. Le gouvernement du Canada indique que la pension maximale augmente de plus de 50 % pour une personne qui verse des cotisations bonifiées pendant 40 ans. La plupart des gens qui prennent leur retraite aujourd'hui n'ont que quelques années de cotisations bonifiées; le montant supplémentaire dans leur pension reste donc modeste, et l'effet complet se fera sentir pour les personnes qui commencent leur carrière sous le régime bonifié.
C'est aussi pourquoi le maximum du RPC n'est plus un chiffre simple. Pour une pension qui commence en 2026, le maximum à 65 ans est de 1 507,65 $ par mois, mais Service Canada précise que les montants maximaux changent d'un mois à l'autre à mesure que la bonification arrive à maturité. Votre propre estimation, qui comprend vos cotisations bonifiées, se trouve dans Mon dossier Service Canada; les moyennes actuelles sont sur la page combien verse le RPC par mois.
| Votre situation | Effet de la bonification |
|---|---|
| A cessé de travailler et de cotiser avant 2019 | Aucun changement à votre pension |
| A travaillé et cotisé en 2019 ou après, pension commencée après le 1er janvier 2019 | Le montant bonifié est inclus dans votre pension mensuelle |
| Reçoit le RPC et travaille et cotise encore depuis 2019 | La prestation après-retraite est plus élevée |
| Pension d'invalidité du RPC commencée avant 2019 | Aucun effet |
| Pension d'invalidité du RPC, cotisations en 2019 ou après | Plus élevée, à partir de 2019 |
| Pension de survivant du RPC | Plus élevée seulement si la personne décédée a cotisé en 2019 ou après |
Qu'est-ce que le RPC2 et quand commence-t-il?
Les deuxièmes cotisations supplémentaires au RPC, ou RPC2, ont commencé le 1er janvier 2024. Elles s'appliquent seulement aux gains au-dessus du premier plafond, le maximum des gains annuels ouvrant droit à pension (MGAP), jusqu'au deuxième plafond, le maximum supplémentaire des gains annuels ouvrant droit à pension (MSGAP). En 2026, cette tranche va de 74 600 $ à 85 000 $ : le RPC2 commence donc seulement quand vos gains ouvrant droit à pension de l'année dépassent 74 600 $. Si vous gagnez moins, vous ne payez aucun RPC2.
| Cotisation | Gains visés | Taux employé et employeur (chacun) | Maximum de l'employé | Taux et maximum du travailleur autonome |
|---|---|---|---|---|
| De base et première supplémentaire | De 3 500 $ à 74 600 $ | 5,95 % | 4 230,45 $ | 11,90 %, 8 460,90 $ |
| Deuxième supplémentaire (RPC2) | De 74 600 $ à 85 000 $ | 4,00 % | 416,00 $ | 8,00 %, 832,00 $ |
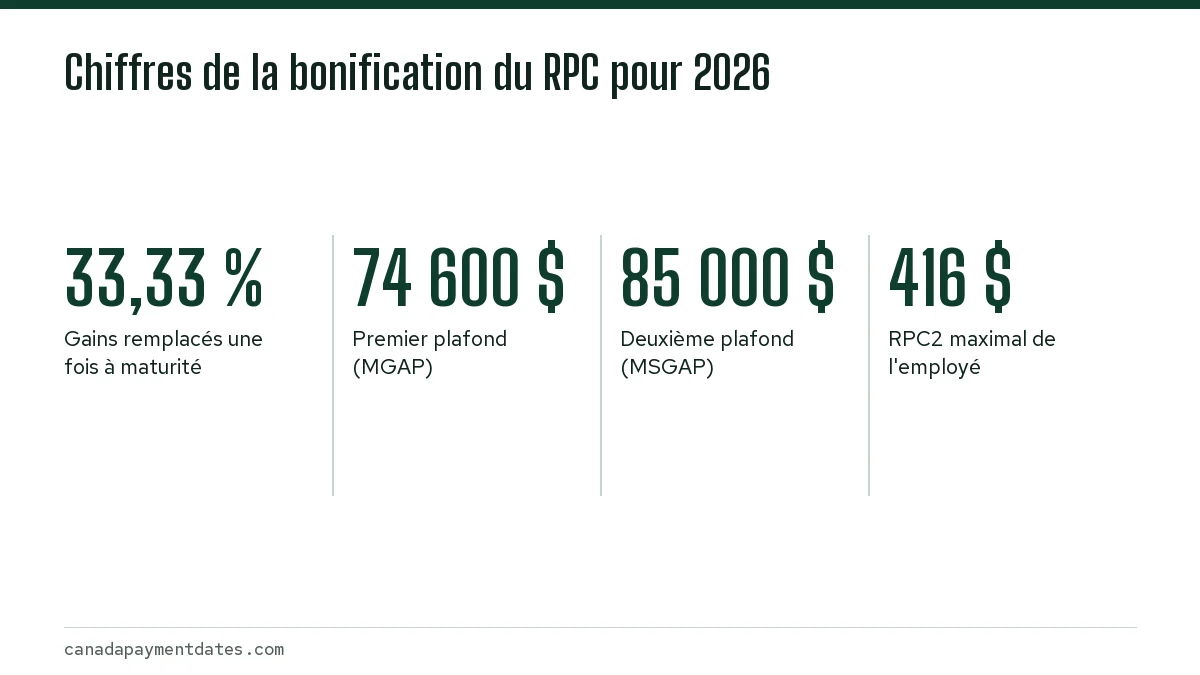
Le RPC2 atteint son maximum quand vos gains de 2026 arrivent à 85 000 $; les gains au-delà n'ouvrent pas droit à pension et aucun RPC2 n'est prélevé dessus. Les employeurs le retiennent automatiquement sur la paie, et si vous aviez deux employeurs et avez trop payé au total, l'excédent est calculé quand vous produisez votre déclaration.
Comment les cotisations bonifiées au RPC sont-elles traitées dans la déclaration de revenus?
L'ARC sépare vos cotisations en deux. Vous demandez un crédit d'impôt non remboursable pour la partie de base, et une déduction pour les parties bonifiées, soit la première cotisation supplémentaire et tout le RPC2. Une déduction réduit votre revenu net, ce qui peut aussi compter pour les prestations fondées sur le revenu net.
- Cotisations de base : un crédit d'impôt non remboursable; pour les employés, il est demandé à la ligne 30800.
- Cotisations bonifiées, y compris le RPC2 : une déduction; pour les employés, elle est inscrite à la ligne 22215.
- Cotisations de l'employeur : entièrement déductibles pour l'employeur.
- Les travailleurs autonomes paient les deux parts; l'annexe 8 sépare leurs cotisations entre la partie crédit et la partie déduction.
Les travailleurs du Québec cotisent plutôt au Régime de rentes du Québec, qui a son propre régime supplémentaire : en 2026, des taux combinés employeur et travailleur de 2 % sur les gains de 3 500 $ à 74 600 $ et de 8 % de 74 600 $ à 85 000 $. Les rentes de la RRQ sont versées par Retraite Québec à d'autres dates, présentées sur la page date de paiement RRQ.
À quoi ressemblera la bonification du RPC en 2027?
La mise en place s'est terminée en 2025 : aucune nouvelle hausse des taux de cotisation n'est donc prévue pour 2027. Ce qui change chaque année, c'est la paire de plafonds. Le MGAP et le MSGAP de 2027 n'avaient pas été publiés au 20 octobre 2026; ils sont habituellement annoncés en novembre. Depuis 2025, le deuxième plafond est fixé environ 14 % au-dessus du premier, ce qui explique comment 74 600 $ est devenu 85 000 $ pour 2026.
Les pensions déjà versées sont une autre question. Le taux d'indexation de janvier 2027 de toutes les prestations du RPC, bonifiées ou non, reste à annoncer et est traité sur la page augmentation du RPC en 2027. L'indexation fait bouger toute la pension; la bonification ne s'ajoute qu'à la partie acquise par les cotisations à partir de 2019.
Devez-vous faire quelque chose pour obtenir le RPC bonifié?
Non. Il n'y a aucune demande distincte. Les cotisations sont retenues sur votre paie ou calculées dans votre déclaration, et quand vous demandez votre pension de retraite du RPC, Service Canada inclut automatiquement le montant bonifié si vous avez cotisé en 2019 ou après.
- Vérifiez votre relevé de cotisations dans Mon dossier Service Canada pour confirmer que vos gains depuis 2019 sont bien inscrits.
- Si vous décidez quand commencer, rappelez-vous que chaque année de travail sous le régime bonifié augmente la partie bonifiée de votre pension; la page RPC à 60 ans compare les âges de début.
- Les paiements suivent les dates de paiement du RPC habituelles; la bonification ne change pas le moment où vous êtes payé.
Questions fréquentes
Quand la bonification du RPC a-t-elle commencé?
Le 1er janvier 2019. Les premières cotisations supplémentaires ont été mises en place de 2019 à 2023, et les deuxièmes cotisations supplémentaires (RPC2) en 2024 et 2025.
Combien coûte le RPC2 en 2026?
Le RPC2 représente 4 % des gains entre 74 600 $ et 85 000 $ pour les employés, montant égalé par les employeurs, jusqu'à 416 $. Les travailleurs autonomes paient 8 %, jusqu'à 832 $.
Quand le RPC2 commence-t-il à s'appliquer?
Seulement quand vos gains ouvrant droit à pension de l'année dépassent le premier plafond, qui est de 74 600 $ en 2026. Les gains inférieurs ne donnent lieu à aucun RPC2.
La bonification du RPC aide-t-elle les personnes déjà à la retraite?
Seulement si elles continuent de travailler et de cotiser en 2019 ou après, grâce à une prestation après-retraite plus élevée. Une pension fondée uniquement sur des cotisations versées avant 2019 n'est pas modifiée.
Le RPC2 est-il déductible d'impôt?
Oui. L'ARC indique que toutes les cotisations au RPC2 sont déductibles d'impôt, et les premières cotisations supplémentaires sont aussi déduites. Seules les cotisations de base donnent droit à un crédit d'impôt.
Sources
- CPP enhancement (Government of Canada) canada.ca
- CPP enhancement for employers and payroll (CRA) canada.ca
- Maximum benefit amounts and related figures, January to March 2026 canada.ca
- The CPP enhancement: what it means for you (CRA) canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dates de paiement du RPC : calendrier, montants et retards
Les dates de paiement du RPC en 2026 tombent vers la fin de chaque mois : 28 janvier, 25 février, 27 mars, 28 avril, 27 mai, 26 j…
RPC à 60 ans : combien vous perdez par rapport à 65 ans
Oui, vous pouvez commencer à recevoir le RPC à 60 ans, mais la pension est alors réduite de façon permanente de 36 % par rapport…
Le RPC est-il imposable? Impôt et retenue à la source
Oui, le RPC est imposable : toutes les prestations du Régime de pensions du Canada (RPC) sont un revenu imposable au Canada, y co…
Montant de l'invalidité du RPC par mois : chiffres de 2026
Le montant de l'invalidité du Régime de pensions du Canada (RPC) par mois peut atteindre 1 741,20 $ en 2026, et les nouveaux béné…