
Récupération du SRG : quels revenus réduisent le Supplément de revenu garanti
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La récupération du SRG est la façon dont le Supplément de revenu garanti (SRG) diminue à mesure que vos autres revenus augmentent. Le SRG de base baisse de 1 $ pour chaque tranche de 2 $ de revenu compté, et une partie complémentaire diminue plus rapidement au bas de l'échelle. Le Régime de pensions du Canada (RPC), les régimes de retraite d'employeur, les retraits d'un FERR et les revenus de placement comptent. La Sécurité de la vieillesse (SV) ne compte pas, et les premiers 5 000 $ de revenu d'emploi sont exemptés.
- 01Réduction du SRG de base
- 1 $ pour chaque tranche de 2 $ de revenu compté
- 02La SV compte-t-elle?
- Non
- 03Exemption du revenu d'emploi
- Les premiers 5 000 $, puis 50 % des 10 000 $ suivants
- 04Fin du SRG, personne seule (oct. à déc. 2026)
- Revenu annuel de 23 112 $ ou plus
- 05Année de revenu utilisée
- L'année civile précédente, réévaluée chaque juillet
Comment fonctionne la récupération du SRG
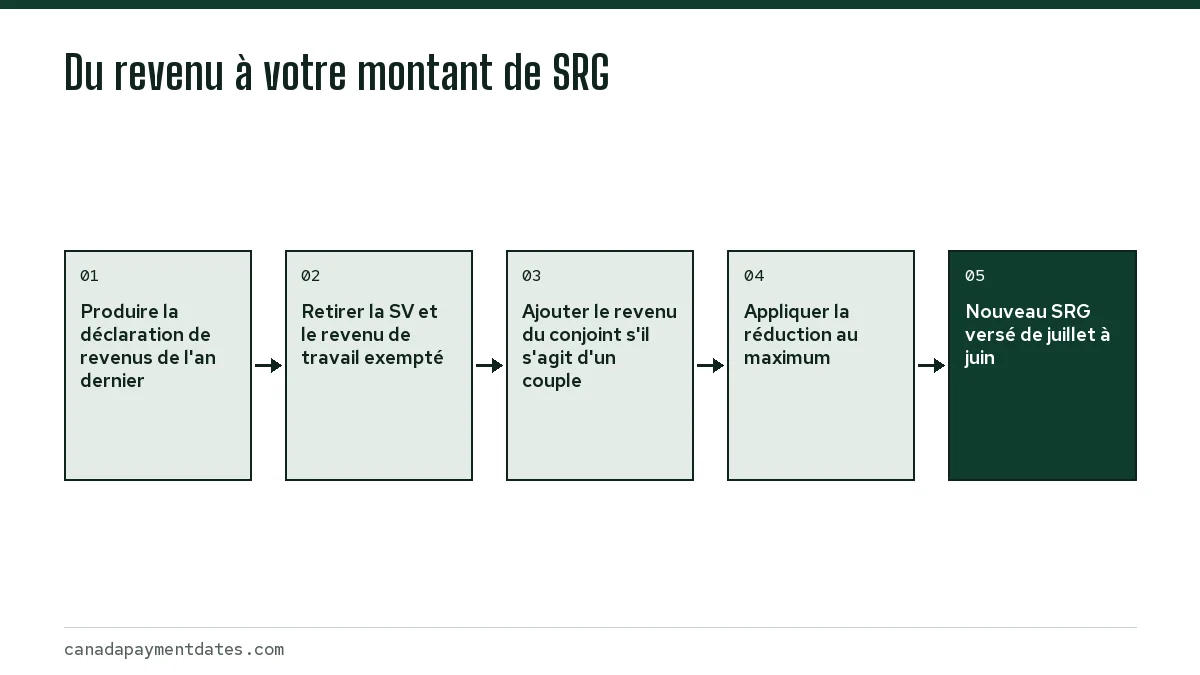
Contrairement à l'impôt de récupération de la SV, la récupération du SRG n'est pas un remboursement dans votre déclaration de revenus. Elle est intégrée à la prestation elle-même : Service Canada prend votre revenu de l'année précédente, applique la réduction et fixe votre SRG mensuel de juillet à juin.
Les notes fédérales sur le programme décrivent le taux de récupération du SRG de base comme une réduction de 1 $ pour chaque tranche de 2 $ d'autres revenus, soit un taux de 50 %. Une partie complémentaire distincte, ajoutée pour les aînés ayant le plus faible revenu, diminue plus rapidement sur les premiers milliers de dollars. C'est pourquoi les premiers dollars de RPC ou de revenu de pension peuvent réduire le SRG de plus de la moitié de leur valeur.
Ce qui compte comme revenu pour le SRG
| Type de revenu | Compte-t-il dans le critère de revenu du SRG? |
|---|---|
| Pension de la SV | Non |
| Le SRG lui-même | Non |
| Pensions du RPC ou du Régime de rentes du Québec (RRQ) | Oui |
| Régimes de retraite d'employeur ou privés | Oui |
| Retraits d'un REER ou d'un FERR | Oui |
| Intérêts, dividendes, revenus de location, gains en capital | Oui |
| Revenus d'emploi et de travail autonome | Oui, après l'exemption de 5 000 $ et celle de 50 % |
| Retraits d'un CELI | Non |
Pour les couples, les revenus des deux conjoints sont additionnés. Le seuil de récupération du SRG, soit le revenu auquel le SRG cesse, dépend de votre situation. Pour octobre à décembre 2026, il est de 23 112 $ pour un pensionné seul, veuf ou divorcé, et de 30 528 $ de revenu combiné lorsque les deux conjoints reçoivent la pleine SV.
La SV a-t-elle un effet sur le SRG?
Recevoir la SV ne réduit pas le SRG. La pension est exclue du calcul du revenu; un pensionné seul peut donc toucher la pleine SV de 762,50 $ et recevoir quand même jusqu'à 1 138,90 $ de SRG le même mois, si ses autres revenus sont assez bas.
Reporter la SV est une autre histoire. Le SRG n'est pas versé du tout pendant que la SV est reportée; une personne âgée à faible revenu qui reporte sa SV à 70 ans renonce donc à cinq années de SRG. Pour la plupart des gens qui s'attendent à être admissibles au SRG, prendre la SV à 65 ans est le meilleur choix. Notre page sur la SV avant 65 ans explique les règles sur l'âge de début.
Le RPC et le SRG
Le RPC est le revenu qui réduit le plus souvent le SRG. Chaque dollar du RPC compte, et comme le RPC arrive chaque mois, il réduit le SRG chaque année, à vie.
La pension de retraite moyenne du RPC à 65 ans en 2026 était de 877,01 $ par mois, soit 10 524,12 $ par année. Pour un pensionné seul sans autre revenu, ce montant à lui seul utilise presque la moitié du plafond de revenu de 23 112 $. Le SRG restant vaut quand même la peine d'être demandé, mais il sera bien inférieur au maximum de 1 138,90 $.
Travailler tout en recevant le SRG
Les revenus d'emploi et de travail autonome bénéficient d'un traitement particulier. Les premiers 5 000 $ de gains ne sont pas comptés du tout. Sur les gains entre 5 000 $ et 15 000 $, seule la moitié est comptée. Tout montant au-delà de 15 000 $ compte en entier.
En pratique, un pensionné qui gagne 9 000 $ grâce à un emploi à temps partiel voit 5 000 $ exclus, puis la moitié des 4 000 $ restants exclue; seulement 2 000 $ sont donc comptés dans le critère du SRG.
Exemple concret : un pensionné seul
Prenons une personne seule de 70 ans dont le revenu de 2025 se composait de ce qui suit :
- Pension de retraite du RPC : 10 524 $
- Retrait d'un FERR : 4 000 $
- Emploi à temps partiel : 9 000 $
- Pension de la SV : exclue, quel que soit le montant
Le revenu compté est de 10 524 $ + 4 000 $ + 2 000 $ provenant de l'emploi, soit 16 524 $. C'est sous le plafond de 23 112 $; cette personne conserve donc une partie de son SRG de juillet 2026 à juin 2027. Pour connaître le montant mensuel exact, entrez les mêmes chiffres dans l'estimateur des prestations de Service Canada, qui applique les tables de taux complètes, y compris le supplément complémentaire.
Supposons maintenant que la même personne ait retiré 12 000 $ de son FERR au lieu de 4 000 $. Le revenu compté atteindrait 24 524 $, au-dessus du plafond, et le SRG cesserait pour toute la période de juillet à juin. Étaler les retraits sur plusieurs années coûte généralement beaucoup moins de SRG qu'un seul retrait important.
Quoi faire si votre revenu baisse
Comme le SRG utilise le revenu de l'an dernier, un pensionné qui a cessé de travailler ou perdu une pension peut se retrouver avec un SRG bas pendant des mois. Vous pouvez demander à Service Canada d'utiliser plutôt une estimation de votre revenu de l'année en cours.
- Procurez-vous le formulaire ISP3026, État du revenu pour le renouvellement du Supplément de revenu garanti, de l'Allocation ou de l'Allocation au survivant.
- Déclarez le revenu que vous prévoyez pour cette année et indiquez la raison de la baisse, comme la retraite ou la fin d'une pension.
- Envoyez-le à Service Canada, et conservez une preuve du changement, comme un relevé d'emploi ou une lettre mettant fin à la pension, au cas où elle serait demandée.
- Produisez votre déclaration de revenus au plus tard le 30 avril chaque année afin que la réévaluation de juillet suivante utilise des chiffres exacts.
Les paiements continuent aux dates de paiement de la SV habituelles. Pour les maximums actuels selon le type de ménage, consultez le montant du SRG, et pour les survivants de 60 à 64 ans, consultez l'Allocation au survivant. Vous découvrez le programme? Commencez par qu'est-ce que le SRG.
Questions fréquentes
Le RPC réduit-il le SRG?
Oui. Le RPC compte en entier comme revenu aux fins du SRG; chaque dollar du RPC réduit donc le supplément. Le SRG de base diminue de 1 $ pour chaque tranche de 2 $ de revenu, et la partie complémentaire diminue plus rapidement.
La SV compte-t-elle comme revenu pour le SRG?
Non. La pension de la SV est exclue du critère de revenu du SRG; recevoir la SV ne réduit donc pas votre SRG.
Travailler réduit-il le SRG?
Seulement au-delà de 5 000 $ de gains. La moitié des gains entre 5 000 $ et 15 000 $ est comptée, et les gains au-delà de 15 000 $ comptent en entier.
Quel est le seuil de récupération du SRG pour une personne seule?
Pour octobre à décembre 2026, le SRG cesse lorsque le revenu annuel d'un pensionné seul, veuf ou divorcé, sans compter la SV, atteint 23 112 $ ou plus.
Les retraits d'un CELI ont-ils un effet sur le SRG?
Non. Les retraits d'un CELI ne sont pas un revenu imposable et ne sont pas comptés pour le SRG, ce qui fait du CELI un endroit utile pour votre épargne si vous prévoyez recevoir le SRG.
Sources
- Guaranteed Income Supplement overview canada.ca
- Old Age Security payment amounts canada.ca
- The Old Age Security program toolkit canada.ca
- Question Period Note: Guaranteed Income Supplement search.open.canada.ca
- Allowance: Apply (forms ISP3008 and ISP3026) canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dates de paiement SV 2026 : calendrier, SRG et montants
La prochaine date de paiement de la SV est le mercredi 28 octobre 2026, premier versement aux taux plus élevés d'octobre à décemb…
Allocation au survivant : montants 2026 et admissibilité
L'Allocation au survivant est un paiement mensuel non imposable pour les personnes de 60 à 64 ans dont l'époux ou le conjoint de…
RPC à 60 ans : combien vous perdez par rapport à 65 ans
Oui, vous pouvez commencer à recevoir le RPC à 60 ans, mais la pension est alors réduite de façon permanente de 36 % par rapport…