
Puis-je recevoir la SV avant 65 ans? La règle d'âge et ce qui est offert à 60 ans
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Peut-on recevoir la SV avant 65 ans? Non. La pension de la Sécurité de la vieillesse (SV) ne peut pas commencer avant 65 ans, et il n'existe aucune option anticipée réduite comme pour le Régime de pensions du Canada (RPC). Entre 60 et 64 ans, les seuls paiements du programme de la SV sont l'Allocation, destinée aux époux ou conjoints à faible revenu de bénéficiaires du Supplément de revenu garanti (SRG), et l'Allocation au survivant. Le RPC est la pension publique que vous pouvez commencer à 60 ans.
- 01Début le plus hâtif de la SV
- 65 ans
- 02Début le plus tardif de la SV
- 70 ans, avec jusqu'à 36 % de plus
- 03Allocation, 60 à 64 ans (oct. à déc. 2026)
- Jusqu'à 1 448,06 $ par mois
- 04Allocation au survivant
- Jusqu'à 1 726,18 $ par mois
- 05Début le plus hâtif du RPC
- 60 ans, avec une réduction pouvant atteindre 36 %
Puis-je recevoir la SV avant 65 ans? La règle des 65 ans
Service Canada est clair à ce sujet : vous devez avoir 65 ans ou plus pour recevoir la pension de la Sécurité de la vieillesse. Aucune demande, aucune voie pour difficultés financières et aucune option de retraite anticipée ne permet de toucher la pension de la SV à 60, 62 ou 64 ans.
La réponse à la question « puis-je recevoir la SV à 60 ans » est donc non, même si vous avez vécu 40 ans au Canada et que vous avez cessé de travailler. Ce que vous pouvez faire avant 65 ans, c'est mettre vos papiers en ordre pour que le premier paiement arrive le mois suivant votre 65e anniversaire, et vérifier si l'une des deux Allocations s'applique à vous.
Pourquoi la SV anticipée n'existe pas, contrairement au RPC
Le RPC est un régime fondé sur les gains auquel vous cotisez, et il vous permet d'échanger un chèque plus petit contre un début plus hâtif. La SV est financée par les recettes fiscales générales et fondée sur la résidence, et la loi fixe 65 ans comme premier mois possible. La seule souplesse va dans l'autre sens : vous pouvez la reporter.
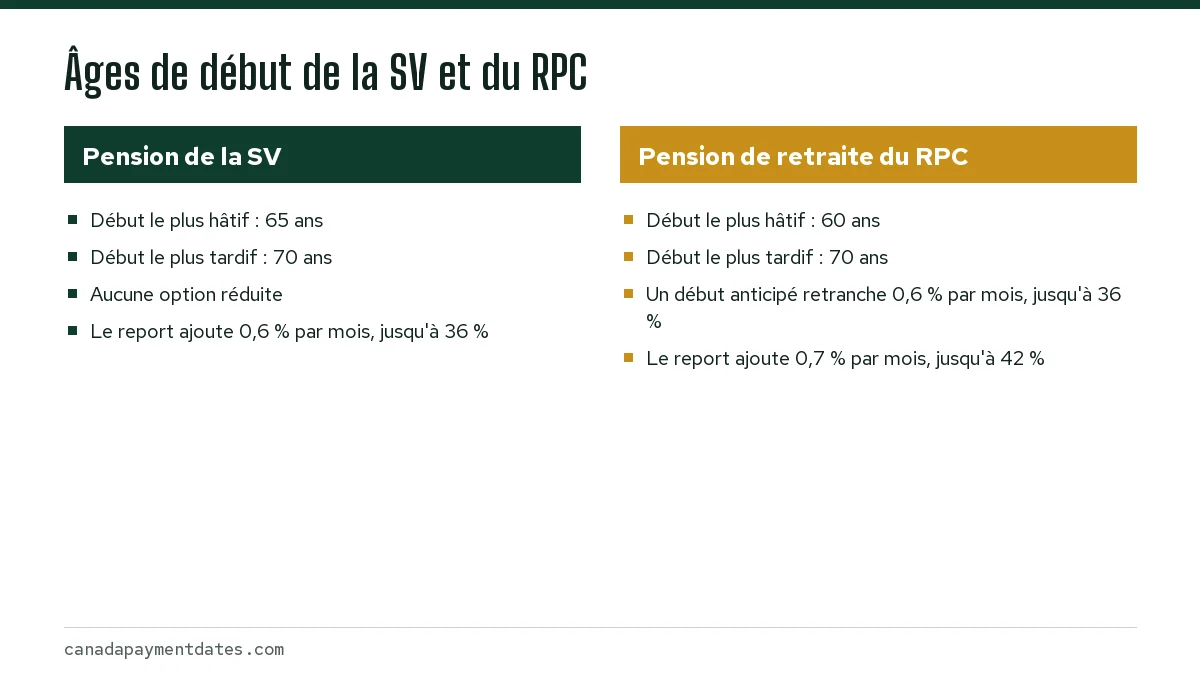
Reporter la SV ajoute 0,6 % pour chaque mois après 65 ans, soit 7,2 % par année, jusqu'à 36 % à 70 ans. Au taux d'octobre à décembre 2026, une pleine pension de 762,50 $ représenterait environ 1 037,00 $ par mois si elle commençait à 70 ans, avant les hausses liées au coût de la vie entre-temps. Le SRG n'est pas versé pendant un report; les aînés à faible revenu perdent donc habituellement plus qu'ils ne gagnent en attendant. Consultez la page sur le report de la SV pour peser le pour et le contre.
L'Allocation de 60 à 64 ans
L'Allocation est ce qui se rapproche le plus d'une SV anticipée, mais elle est restreinte. Elle s'adresse à une personne à faible revenu dont l'époux ou le conjoint de fait reçoit déjà la SV et le SRG.
- Vous avez de 60 à 64 ans.
- Votre époux ou conjoint de fait reçoit la SV et est admissible au SRG.
- Vous avez vécu au Canada pendant au moins 10 ans depuis l'âge de 18 ans.
- Votre revenu annuel combiné est inférieur à 42 768 $ (octobre à décembre 2026).
- Vous êtes citoyen canadien ou résident légal et vous n'êtes pas visé par un engagement de parrainage, sauf dans les exceptions prévues.
L'Allocation maximale d'octobre à décembre 2026 est de 1 448,06 $ par mois. C'est exactement la pleine pension de la SV (762,50 $) plus le SRG maximal d'une personne dont l'époux ou conjoint reçoit la SV (685,56 $). En pratique, l'Allocation paie un couple à faible revenu comme si les deux avaient déjà 65 ans.
Si votre époux ou conjoint est décédé
Les veuves et les veufs de 60 à 64 ans qui ne se sont pas remariés et n'ont pas commencé une nouvelle union de fait peuvent être admissibles à l'Allocation au survivant, qui peut atteindre 1 726,18 $ par mois pour un revenu inférieur à 31 152 $.
Le RPC comme option anticipée
Si vous avez besoin d'une pension publique avant 65 ans et que vous n'êtes admissible à aucune des deux Allocations, le RPC est la solution. Vous pouvez commencer le RPC à 60 ans avec une réduction de 0,6 % pour chaque mois avant 65 ans, jusqu'à 36 %.
Selon le maximum de 2026 à 65 ans, soit 1 507,65 $, une personne admissible au maximum qui commence à 60 ans recevrait 64 % de ce montant, soit environ 964,90 $ par mois. La plupart des gens ont droit à moins que le maximum; la moyenne de 2026 à 65 ans était de 877,01 $. La page sur le RPC à 60 ans vous guide dans cette décision.
La SV à 64 ans : faire la demande pour que les paiements commencent à temps
C'est l'année de vos 64 ans que le processus de la SV commence vraiment. Service Canada envoie une lettre d'inscription vers votre 64e anniversaire s'il a assez de renseignements pour vous inscrire automatiquement.
- Surveillez la lettre d'inscription vers votre 64e anniversaire. Si elle confirme l'inscription automatique, vérifiez les renseignements et ne faites rien d'autre, à moins de vouloir reporter la pension.
- Si un mois s'est écoulé depuis votre 64e anniversaire sans lettre, faites une demande en ligne dans Mon dossier Service Canada ou avec le formulaire ISP-3550, Demande de pension de la SV et de SRG.
- Pour commencer après 65 ans, choisissez l'option de report de la pension de la SV et du SRG sous Profil dans Mon dossier Service Canada, ou communiquez avec Service Canada.
- Assurez-vous que vos renseignements de dépôt direct sont à jour pour que le premier paiement arrive à la date prévue.
- Continuez à produire une déclaration de revenus chaque année; la SV et le SRG en dépendent tous les deux.
Une fois commencée, la SV est versée aux mêmes dates que le RPC. Les dates qui restent en 2026 sont le 28 octobre, le 26 novembre et le 22 décembre; le calendrier complet figure dans notre page sur les dates de paiement de la SV, et les taux actuels, dans celle sur les montants de la SV.
Questions fréquentes
Puis-je recevoir la SV à 60 ans?
Non. La pension de la SV commence au plus tôt à 65 ans. De 60 à 64 ans, vous pourriez être admissible à l'Allocation ou à l'Allocation au survivant, et vous pouvez commencer à recevoir le RPC.
Existe-t-il une SV anticipée comme pour le RPC?
Non. Le RPC peut commencer à 60 ans avec une réduction, mais la SV n'offre aucun début anticipé réduit. Vous pouvez seulement reporter la SV, jusqu'à 70 ans, pour obtenir un paiement plus élevé.
Qu'est-ce que l'Allocation pour les 60 à 64 ans?
C'est un paiement mensuel libre d'impôt pour les personnes à faible revenu de 60 à 64 ans dont l'époux ou le conjoint de fait reçoit la SV et est admissible au SRG. Elle peut atteindre 1 448,06 $ par mois d'octobre à décembre 2026.
Quand faire la demande pour que la SV commence à 65 ans?
Surveillez la lettre d'inscription vers votre 64e anniversaire. Si aucune lettre n'arrive dans le mois qui suit cet anniversaire, faites une demande en ligne ou avec le formulaire ISP-3550.
L'Allocation devient-elle la SV à 65 ans?
L'Allocation prend fin à vos 65 ans. À partir de ce moment, vous recevez la pension de la SV et, si votre revenu est assez bas, le SRG.
Sources
- Old Age Security: Do you qualify canada.ca
- Old Age Security: When to start canada.ca
- Allowance: Do you qualify canada.ca
- CPP: When to start canada.ca
- Old Age Security: Apply canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dates de paiement SV 2026 : calendrier, SRG et montants
La prochaine date de paiement de la SV est le mercredi 28 octobre 2026, premier versement aux taux plus élevés d'octobre à décemb…
Montant de SV 2026 : combien par mois d'octobre à décembre
Quel est le montant de la SV en 2026? D'octobre à décembre 2026, la pension complète de la Sécurité de la vieillesse (SV) atteint…