
Montant de la SV en 2026 : combien reçoit-on par mois?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Quel est le montant de la SV en 2026? D'octobre à décembre 2026, la pension complète de la Sécurité de la vieillesse (SV) atteint jusqu'à 762,50 $ par mois de 65 à 74 ans et jusqu'à 838,75 $ à 75 ans et plus, soit 1,4 % de plus qu'en juillet à septembre. Vous ne recevez le plein montant que si vous avez vécu 40 ans au Canada après l'âge de 18 ans et que votre revenu est sous le seuil de récupération. Sinon, le paiement est moins élevé.
- 01SV maximale, 65 à 74 ans
- 762,50 $ par mois (octobre à décembre 2026)
- 02SV maximale, 75 ans et plus
- 838,75 $ par mois
- 03Règle de résidence pour la pension complète
- 40 ans au Canada après l'âge de 18 ans
- 04Formule de la pension partielle
- Années au Canada après 18 ans divisées par 40
- 05Changement par rapport à juillet à septembre 2026
- Hausse de 1,4 %; premier dépôt plus élevé le 28 octobre
Combien la SV verse-t-elle par mois à 65 ans et à 75 ans?
La pension maximale de la Sécurité de la vieillesse dépend surtout de votre tranche d'âge. Pour le trimestre d'octobre à décembre 2026, Service Canada indique un maximum mensuel de 762,50 $ pour les personnes de 65 à 74 ans et de 838,75 $ pour les personnes de 75 ans et plus. Le montant plus élevé reflète la hausse permanente de 10 % pour les aînés plus âgés, en vigueur depuis juillet 2022.
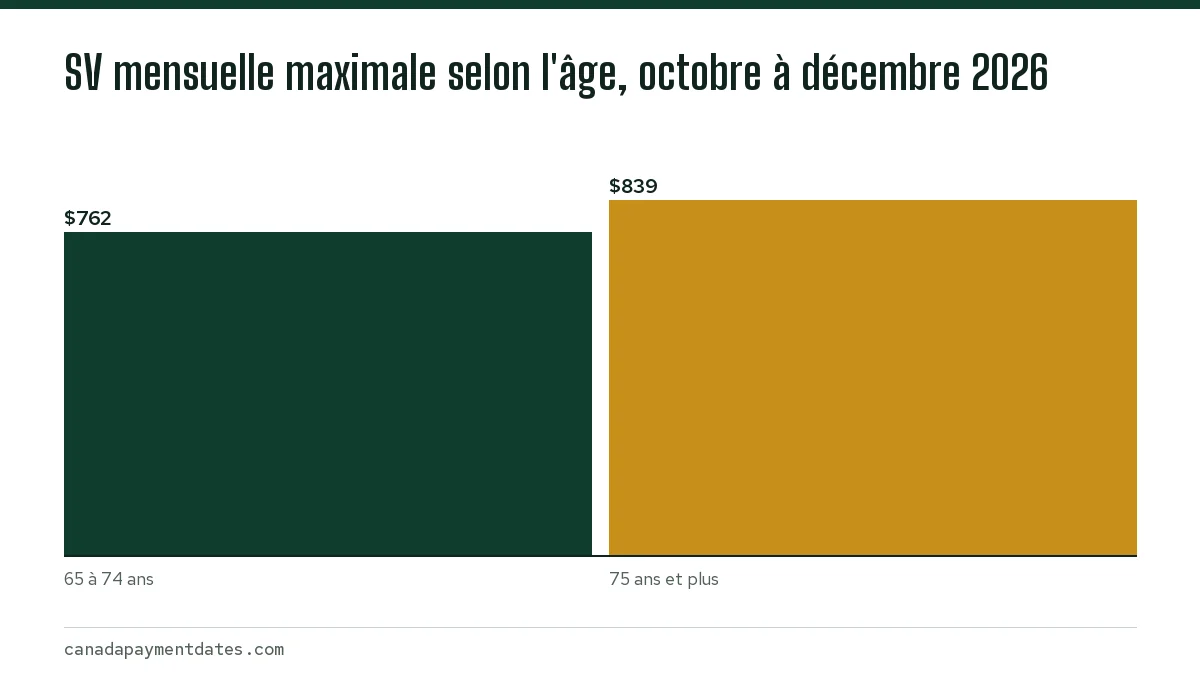
| Âge | Maximum par mois | Maximum par trimestre (3 paiements) | La SV cesse complètement à un revenu net mondial de 2025 de |
|---|---|---|---|
| 65 à 74 ans | 762,50 $ | 2 287,50 $ | 152 062 $ |
| 75 ans et plus | 838,75 $ | 2 516,25 $ | 157 923 $ |
Ce sont des plafonds, pas des garanties. Service Canada précise que votre pension réelle peut varier selon votre âge, votre revenu et le nombre d'années où vous avez vécu au Canada. Les sections suivantes montrent comment chacun de ces éléments modifie votre montant.
SV partielle : années au Canada divisées par 40
La pension complète exige 40 ans de résidence au Canada après votre 18e anniversaire. Avec moins d'années, la pension est calculée au prorata : vos années au Canada après 18 ans, divisées par 40, multipliées par le plein montant. Il faut au moins 10 ans pour être admissible si vous vivez au Canada, ou 20 ans si vous vivez à l'étranger.
| Années au Canada après 18 ans | Part de la pension complète | SV mensuelle |
|---|---|---|
| 10 | 10/40 = 25 % | 190,63 $ |
| 20 | 20/40 = 50 % | 381,25 $ |
| 25 | 25/40 = 62,5 % | 476,56 $ |
| 30 | 30/40 = 75 % | 571,88 $ |
| 40 ou plus | 100 % | 762,50 $ |
Une fois votre pension commencée, les années supplémentaires passées au Canada ne l'augmentent pas. Pour les personnes qui ont moins de 40 ans de résidence, reporter le début de la pension peut donc aider doublement : chaque mois de report peut ajouter du temps de résidence en plus de la hausse de 0,6 % par mois accordée pour le report.
Pourquoi ma SV est-elle moins élevée que le maximum?
Si votre dépôt est inférieur à 762,50 $, l'une des raisons suivantes l'explique habituellement. Les deux premières modifient la pension elle-même; les autres sont des retenues prélevées avant que l'argent n'arrive dans votre compte.
- Pension partielle : moins de 40 ans de résidence au Canada après 18 ans.
- Impôt de récupération : votre revenu net mondial de 2025 dépassait 93 454 $; une partie de chaque paiement est donc retenue de juillet 2026 à juin 2027.
- Retenue d'impôt volontaire : vous avez demandé à Service Canada de prélever de l'impôt sur le revenu chaque mois. L'impôt n'est pas retenu automatiquement à moins que vous le demandiez.
- Impôt des non-résidents : les personnes qui vivent à l'extérieur du Canada subissent habituellement une retenue d'impôt des non-résidents.
- Recouvrement d'un trop-payé : un trop-payé antérieur est récupéré par versements.
Votre feuillet T4A(OAS), envoyé chaque hiver, indique la pension brute, l'impôt retenu et l'impôt de récupération à la case 22. En le comparant à vos dépôts mensuels, vous trouverez habituellement l'écart. La page sur la récupération de la SV détaille les chiffres de l'impôt de récupération.
Seuils de revenu pour la pension de la SV
La SV n'est pas fondée sur le revenu au bas de l'échelle : une personne sans revenu reçoit quand même la pension complète si elle respecte la règle de résidence. La pension n'est réduite qu'à revenu élevé. Pour les paiements de juillet 2026 à juin 2027, la réduction commence lorsque le revenu net mondial de 2025 dépasse 93 454 $ et élimine toute la pension à 152 062 $ pour les 65 à 74 ans, ou à 157 923 $ pour les 75 ans et plus.
Le plafond est plus élevé pour les aînés plus âgés simplement parce que leur pension est plus importante : il faut donc un revenu plus élevé pour que le remboursement de 15 % l'épuise.
Taux de la SV pour ce trimestre et le suivant
Service Canada a augmenté les prestations de la SV de 1,4 % pour octobre à décembre 2026 et a publié le tableau officiel : 762,50 $ par mois de 65 à 74 ans et 838,75 $ à 75 ans et plus, contre 751,97 $ et 827,17 $ de juillet à septembre. Le Supplément de revenu garanti pour une personne seule est passé à 1 138,90 $.
Les taux de janvier à mars 2027 ne sont pas encore annoncés. La page sur l'augmentation de la SV explique le critère de l'IPC derrière chaque rajustement trimestriel, et celle sur les dates de paiement de la SV indique quand arrive le premier dépôt plus élevé, le 28 octobre.
SV et SRG combinés : le maximum pour une personne âgée seule
Les aînés à faible revenu peuvent recevoir le Supplément de revenu garanti (SRG) en plus de la SV, dans le même dépôt. Une personne seule de 65 à 74 ans sans autre revenu pourrait recevoir jusqu'à 762,50 $ de SV et jusqu'à 1 138,90 $ de SRG, pour un maximum combiné de 1 901,40 $ par mois d'octobre à décembre 2026.
| Âge | SV maximale | SRG maximal | Total |
|---|---|---|---|
| 65 à 74 ans | 762,50 $ | 1 138,90 $ | 1 901,40 $ |
| 75 ans et plus | 838,75 $ | 1 138,90 $ | 1 977,65 $ |
Le SRG maximal reste le même à 75 ans, car la hausse de 10 % ne s'applique qu'à la pension de la SV. Le SRG diminue à mesure que les autres revenus augmentent; pour une personne seule, il n'est versé que si le revenu annuel est inférieur à 23 112 $. La page sur le montant du SRG présente les taux pour les couples. Les personnes de 60 à 64 ans qui ont perdu leur époux ou conjoint de fait peuvent plutôt avoir droit à l'Allocation au survivant, qui verse jusqu'à 1 726,18 $.
Comment vérifier votre propre montant de SV
- Connectez-vous à Mon dossier Service Canada et ouvrez la section Sécurité de la vieillesse pour voir votre montant mensuel actuel et l'historique de vos paiements.
- Utilisez l'Estimateur des prestations de la Sécurité de la vieillesse sur canada.ca pour tester différents âges de début et niveaux de revenu.
- Vérifiez dans votre lettre d'inscription ou de décision le nombre d'années de résidence retenu par Service Canada.
- Si ces années de résidence semblent erronées, rassemblez des preuves des endroits où vous avez vécu depuis l'âge de 18 ans et communiquez avec Service Canada pour demander une révision.
Les dépôts augmentent automatiquement à 75 ans. La page sur la SV à 75 ans explique à quel moment ce changement s'applique.
Questions fréquentes
Quel est le montant maximal de la SV à 65 ans en 2026?
D'octobre à décembre 2026, le maximum est de 762,50 $ par mois pour toute personne de 65 à 74 ans. Il était de 751,97 $ de juillet à septembre, de 743,05 $ d'avril à juin et de 742,31 $ de janvier à mars 2026.
Combien la SV verse-t-elle par année?
Au taux d'octobre à décembre 2026, 12 mois de pension complète entre 65 et 74 ans représenteraient environ 9 150 $. Le total annuel réel est un peu différent, car le taux change chaque trimestre.
Les deux conjoints reçoivent-ils la SV?
Oui. La SV est une pension individuelle : chaque conjoint qui respecte les règles d'âge et de résidence reçoit son propre paiement, et la récupération est calculée sur le revenu net de chaque personne.
La SV est-elle la même dans toutes les provinces?
Oui. La SV est une pension fédérale dont les taux sont les mêmes partout au Canada. Certaines provinces versent des suppléments distincts pour les aînés, qui ne font pas partie de la SV.
Ma SV peut-elle diminuer?
Le taux lui-même ne baisse jamais quand les prix diminuent. Votre dépôt peut toutefois être réduit en raison de l'impôt de récupération, d'une demande de retenue d'impôt ou du recouvrement d'un trop-payé.
Sources
- Old Age Security payment amounts, ESDC canada.ca
- How much you could receive, Old Age Security canada.ca
- When to start your OAS pension canada.ca
- Maximum benefit amounts, April to June 2026 canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dates de paiement SV 2026 : calendrier, SRG et montants
La prochaine date de paiement de la SV est le mercredi 28 octobre 2026, premier versement aux taux plus élevés d'octobre à décemb…
Augmentation de la SV : indexation trimestrielle et octobre
La plus récente augmentation de la SV est de 1,4 %, appliquée aux paiements de la Sécurité de la vieillesse (SV) et du Supplément…
Augmentation de la SV à 75 ans : la hausse automatique de 10 %
L'augmentation de la SV à 75 ans est une hausse permanente de 10 % de votre pension de la Sécurité de la vieillesse (SV) qui comm…
Montant du SRG 2026 : maximums, personne seule et couple
Le montant maximal du SRG pour octobre à décembre 2026 est de 1 138,90 $ par mois pour une personne âgée seule, veuve ou divorcée…
Pourquoi ma SV est-elle plus basse ce mois-ci? Les causes
Si vous vous demandez pourquoi votre SV est plus basse ce mois-ci, la réponse est presque toujours une retenue, et non une baisse…
Exigences de résidence SV : 10 ans, 40 ans, SV partielle
Les exigences de résidence de la SV sont simples à la base : il faut au moins 10 ans de résidence au Canada après l'âge de 18 ans…