
Pourquoi ma SV est-elle plus basse ce mois-ci? Six raisons et comment confirmer la vôtre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Si vous vous demandez pourquoi votre SV est plus basse ce mois-ci, la réponse est presque toujours une retenue, et non une baisse de la pension elle-même : les taux de la Sécurité de la vieillesse (SV) sont indexés chaque trimestre et ne baissent jamais quand les prix diminuent. Les causes habituelles sont la retenue de l'impôt de récupération de la SV, qui est recalculée chaque juillet, une retenue d'impôt volontaire, un Supplément de revenu garanti (SRG) plus petit ou un trop-payé en cours de récupération.
- 01Maximum de la SV, octobre à décembre 2026 (65 à 74 ans)
- 762,50 $ par mois
- 02Maximum de la SV, octobre à décembre 2026 (75 ans et plus)
- 838,75 $ par mois
- 03Seuil de l'impôt de récupération, revenu de 2025
- 93 454 $ (15 % du revenu net au-delà de ce seuil)
- 04Période de retenue fondée sur le revenu de 2025
- Juillet 2026 à juin 2027
- 05Formulaire pour réduire l'impôt de récupération retenu
- T1213(OAS)
- 06Les taux de la SV peuvent-ils baisser avec l'inflation?
- Non, les taux ne baissent jamais quand les prix diminuent
Pourquoi ma SV est-elle plus basse ce mois-ci? La réponse courte
Un dépôt de la Sécurité de la vieillesse plus bas signifie qu'un montant est retenu sur votre pension brute, ou qu'une prestation versée avec elle a diminué. Service Canada rajuste la SV en janvier, en avril, en juillet et en octobre selon le coût de la vie, et le taux ne baisse pas si les prix diminuent (Service Canada, montant de la SV). Un changement de taux trimestriel peut donc expliquer une petite hausse, jamais une baisse.
La pension brute est le montant avant les retenues. Le paiement net est ce qui arrive dans votre compte bancaire. Quand le montant net baisse, comparez les deux chiffres avant de conclure à une erreur. La plupart des baisses relèvent de l'une des six causes ci-dessous.
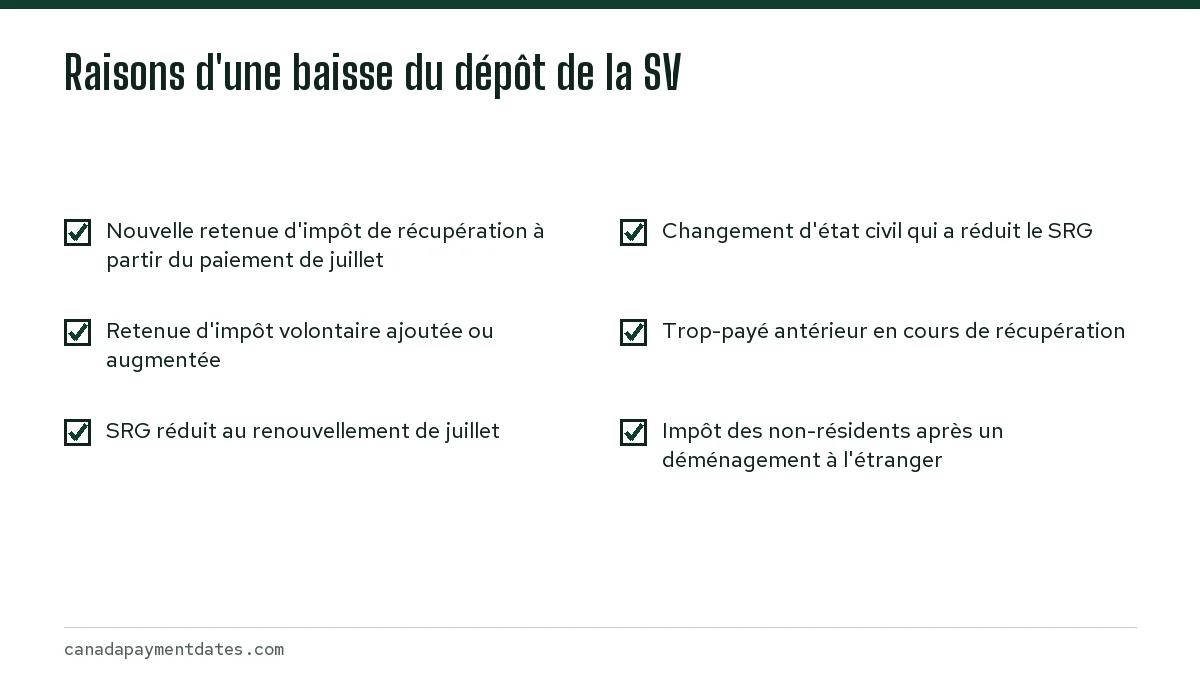
| Raison | Quand elle apparaît habituellement | Où la confirmer |
|---|---|---|
| La retenue de l'impôt de récupération de la SV commence ou augmente | Paiement de juillet | Lettre d'avis; détails du paiement dans Mon dossier Service Canada |
| Retenue d'impôt volontaire nouvelle ou plus élevée | Le mois suivant votre demande | Écran des retenues d'impôt dans Mon dossier Service Canada |
| SRG recalculé selon le revenu de l'année précédente | Paiement de juillet, ou après une déclaration de revenu | Lettre de renouvellement du SRG envoyée après la révision de juillet |
| Trop-payé en cours de récupération | N'importe quel mois après un avis de trop-payé | Lettre de trop-payé de Service Canada |
| Changement d'état civil touchant le SRG | Le mois suivant le traitement du changement | Lettre de décision de Service Canada |
| Pension partielle fondée sur la résidence | Dès le premier paiement | Lettre d'approbation de la SV (années comptées sur 40) |
Pourquoi ma SV est-elle réduite en juillet? La retenue de l'impôt de récupération est recalculée
Juillet est le mois où la plupart des gens se demandent pourquoi leur SV est réduite, car l'impôt de récupération de la pension de la SV (souvent appelé récupération ou « clawback ») est alors recalculé. L'impôt de récupération correspond à 15 % de votre revenu net mondial au-delà du seuil annuel, et Service Canada le répartit sur les 12 paiements de juillet à juin de l'année suivante (Service Canada, impôt de récupération de la SV).
La période de retenue et l'année de revenu sont décalées d'un an. Les paiements de juillet 2026 à juin 2027 sont fondés sur votre revenu de 2025, comparé au seuil de 2025, soit 93 454 $. Si votre revenu de 2025 était plus élevé que celui de 2024, le dépôt de juillet 2026 baisse même si rien d'autre n'a changé.
Exemple chiffré : combien la retenue de juillet enlève
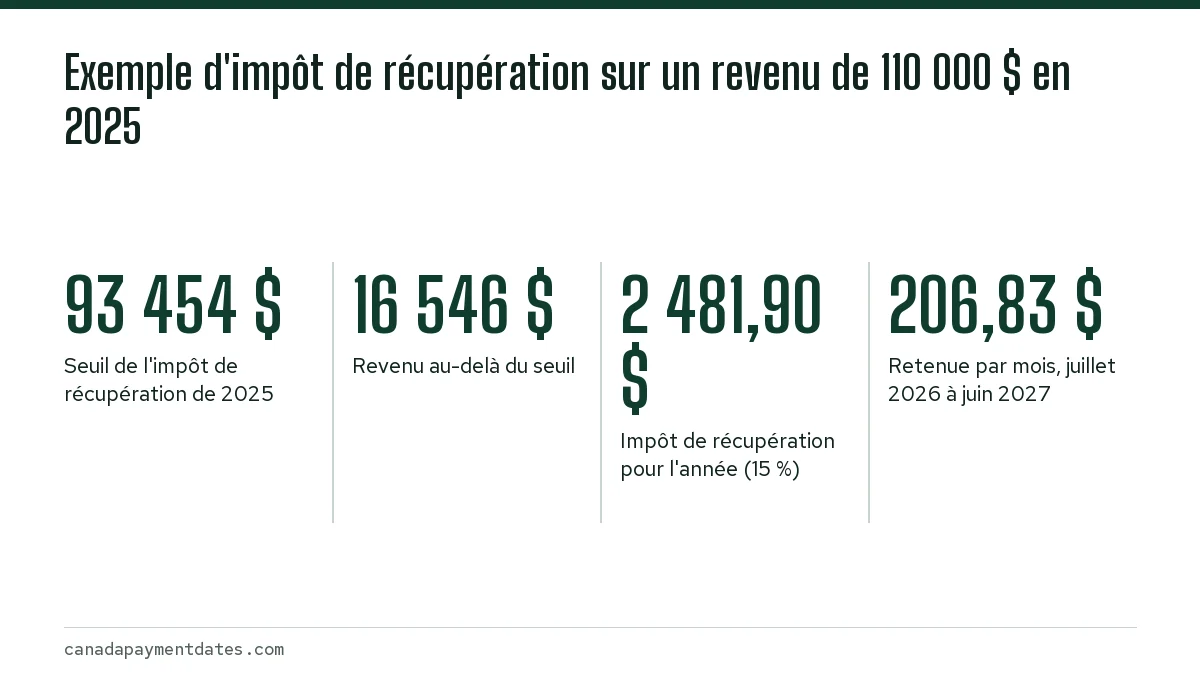
Prenons une personne de 70 ans dont le revenu net de 2025 était de 110 000 $. Le montant au-delà du seuil est de 110 000 $ moins 93 454 $, soit 16 546 $. 15 % de ce montant donne 2 481,90 $ pour l'année, ce qui représente environ 206,83 $ retenus sur chaque paiement de juillet 2026 à juin 2027. Il s'agit d'une illustration fondée sur le seuil publié; votre lettre d'avis indique le montant réel.
Si votre revenu a fortement baissé cette année, par exemple parce que vous avez cessé de travailler, vous pouvez demander à l'Agence du revenu du Canada (ARC) de réduire la retenue au moyen du formulaire T1213(OAS), Demande de réduction de l'impôt de récupération de la Sécurité de la vieillesse retenu à la source (ARC, formulaire T1213(OAS)). Les règles sur les seuils et les tranches de remboursement sont expliquées dans notre guide sur la récupération de la SV.
Une retenue d'impôt a-t-elle changé? Vérifiez votre retenue volontaire
L'impôt sur le revenu n'est pas retenu automatiquement sur la SV. Si vous, ou une personne qui vous aide, avez demandé des retenues d'impôt mensuelles, ou en avez augmenté le montant, le dépôt net baisse d'autant à partir du mois où le changement prend effet (Service Canada, gérer vos impôts).
Les retenues volontaires peuvent être commencées, modifiées ou arrêtées dans Mon dossier Service Canada, ou sur papier avec la Demande de retenues volontaires d'impôt fédéral sur le revenu RPC/SV (ISP-3520CPP). Le même formulaire vise le Régime de pensions du Canada (RPC) et la SV; si vous l'avez rempli récemment, vérifiez donc sur quelle prestation la retenue a été établie.
Pourquoi ma SV est-elle moins élevée ce mois-ci si mon SRG a changé?
Le Supplément de revenu garanti est une prestation distincte, mais il est versé aux mêmes dates que la SV; beaucoup de gens voient donc un seul dépôt combiné et interprètent tout changement du SRG comme un changement de la SV. Service Canada révise le SRG chaque juillet à partir du revenu inscrit dans votre plus récente déclaration de revenus et envoie une lettre indiquant si les paiements continuent, changent ou cessent (Service Canada, recevoir le SRG).
Un revenu plus élevé dans votre déclaration de 2025, y compris le RPC, les pensions privées ou les retraits d'un fonds enregistré de revenu de retraite (FERR), réduit le SRG à partir de juillet 2026. Si vous n'avez pas produit votre déclaration de 2025, le SRG peut cesser ou être réduit. Les maximums actuels se trouvent sur notre page sur le montant du SRG.
Un changement d'état civil modifie aussi le SRG, puisque la prestation est fondée sur le revenu combiné dès que vous avez un époux ou conjoint de fait. Le maximum pour une personne seule d'octobre à décembre 2026 est de 1 138,90 $ par mois, alors que le maximum pour une personne dont le conjoint reçoit la SV est de 685,56 $. Consultez notre guide sur la déclaration d'un changement d'état civil pour savoir comment les deux organismes le traitent.
Un trop-payé est-il récupéré sur ma SV?
Si Service Canada vous a versé plus que ce à quoi vous aviez droit pendant une période antérieure, il peut récupérer l'excédent en le retenant sur vos paiements futurs. Cela arrive le plus souvent après la déclaration tardive d'un décès, un déménagement à l'étranger ou un changement de revenu qui a touché le SRG. Service Canada vous informe du trop-payé par lettre, et le montant récupéré sur votre pension brute figure dans les détails de votre paiement.
Si vous croyez que la décision sur le trop-payé est erronée, vous pouvez demander une révision dans les 90 jours suivant la lettre. Notre guide sur les trop-payés de prestations présente les deux démarches.
Pourquoi ma SV est-elle si basse par rapport au maximum?
Si votre SV a toujours été basse, plutôt que plus basse ce mois-ci, vous recevez probablement une pension partielle. Une pension complète exige 40 ans de résidence au Canada après l'âge de 18 ans. Avec moins d'années, vous recevez un quarantième de la pension complète pour chaque année, à condition d'avoir au moins 10 ans (Service Canada, admissibilité à la SV).
Une personne de 65 à 74 ans qui compte 25 années admissibles reçoit 25/40 de 762,50 $, soit 476,56 $ par mois d'octobre à décembre 2026. Ce montant augmente avec l'indexation chaque trimestre, mais la fraction ne change pas par la suite. Notre page sur les exigences de résidence de la SV explique comment les années sont comptées.
L'inverse arrive aussi : la pension augmente automatiquement de 10 % le mois suivant votre 75e anniversaire, ce qui explique pourquoi le maximum pour les 75 ans et plus est de 838,75 $ plutôt que de 762,50 $. Si vous avez eu 75 ans récemment et n'avez vu aucune hausse, communiquez avec Service Canada.
Comment vérifier votre relevé de la SV ligne par ligne
- Ouvrez une session dans Mon dossier Service Canada et consultez la section de la Sécurité de la vieillesse.
- Ouvrez les détails du paiement du mois plus bas et du mois précédent.
- Comparez le montant brut de la SV. S'il n'a pas changé, la baisse vient d'une retenue ou d'un changement du SRG.
- Cherchez une ligne d'impôt de récupération, une ligne d'impôt fédéral sur le revenu et toute ligne de récupération d'un trop-payé.
- Vérifiez le montant du SRG séparément du montant de la SV.
- Associez chaque nouvelle retenue à une lettre reçue : une lettre d'avis, une lettre de renouvellement du SRG ou un avis de trop-payé.
- Si aucune retenue n'explique la baisse, attendez la prochaine date de paiement, puis communiquez avec Service Canada en suivant les étapes de notre guide sur les paiements manquants.
Comparez avec les taux publiés dans notre tableau des montants de la SV. Les taux d'octobre à décembre 2026 sont 1,4 % plus élevés que ceux de juillet à septembre et sont versés pour la première fois le 28 octobre; un dépôt d'octobre plus bas vient donc d'une retenue ou d'un changement du SRG, et non du taux.
Questions fréquentes
Pourquoi ma SV a-t-elle baissé alors que l'inflation a augmenté?
Le taux de la SV lui-même ne peut pas baisser. Un dépôt plus bas vient d'une retenue, comme l'impôt de récupération, l'impôt sur le revenu retenu ou la récupération d'un trop-payé, ou d'un SRG plus petit versé le même jour.
L'impôt de récupération de la SV est-il retenu sur chaque paiement?
Oui. Lorsque l'impôt de récupération s'applique, le montant annuel est réparti sur les 12 paiements de juillet à juin. Il ne change que lorsqu'une nouvelle année de revenu est utilisée chaque juillet ou lorsque l'ARC approuve une réduction.
Comment arrêter la retenue d'impôt sur ma SV?
Les retenues d'impôt volontaires peuvent être arrêtées dans Mon dossier Service Canada ou avec le formulaire ISP-3520CPP. L'impôt de récupération ne peut pas être désactivé, mais vous pouvez demander à l'ARC de le réduire avec le formulaire T1213(OAS) si votre revenu a baissé.
Pourquoi ma SV est-elle différente de celle de mon conjoint?
La SV de chaque personne dépend de ses propres années de résidence, de son âge et de son revenu. Un des conjoints peut recevoir une pension partielle, avoir plus de 75 ans ou subir une retenue d'impôt de récupération parce que son propre revenu net dépasse le seuil.
Un paiement de la SV plus bas sera-t-il corrigé automatiquement?
Si la baisse vient de l'impôt de récupération fondé sur le revenu de l'année précédente, elle est corrigée lorsque vous produisez votre déclaration et que l'ARC réévalue la retenue. Si vous croyez que Service Canada a fait une erreur, vous avez 90 jours à partir de la lettre de décision pour demander une révision.
Sources
- Old Age Security pension recovery tax canada.ca
- Old Age Security: How much you could receive canada.ca
- Old Age Security payment amounts canada.ca
- Form T1213(OAS), Request to Reduce Old Age Security Recovery Tax at Source canada.ca
- CPP and OAS: Managing your taxes canada.ca
- Guaranteed Income Supplement: Receive your benefits canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Paiement de prestation non reçu : quoi vérifier, qui appeler
Si un paiement de prestation n'a pas été reçu, attendez d'abord la fin du délai officiel : 5 jours ouvrables pour l'Allocation ca…