
Allocation pour les travailleurs
Montant de l'Allocation canadienne pour les travailleurs : maximums, plafonds de revenu et exemples
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
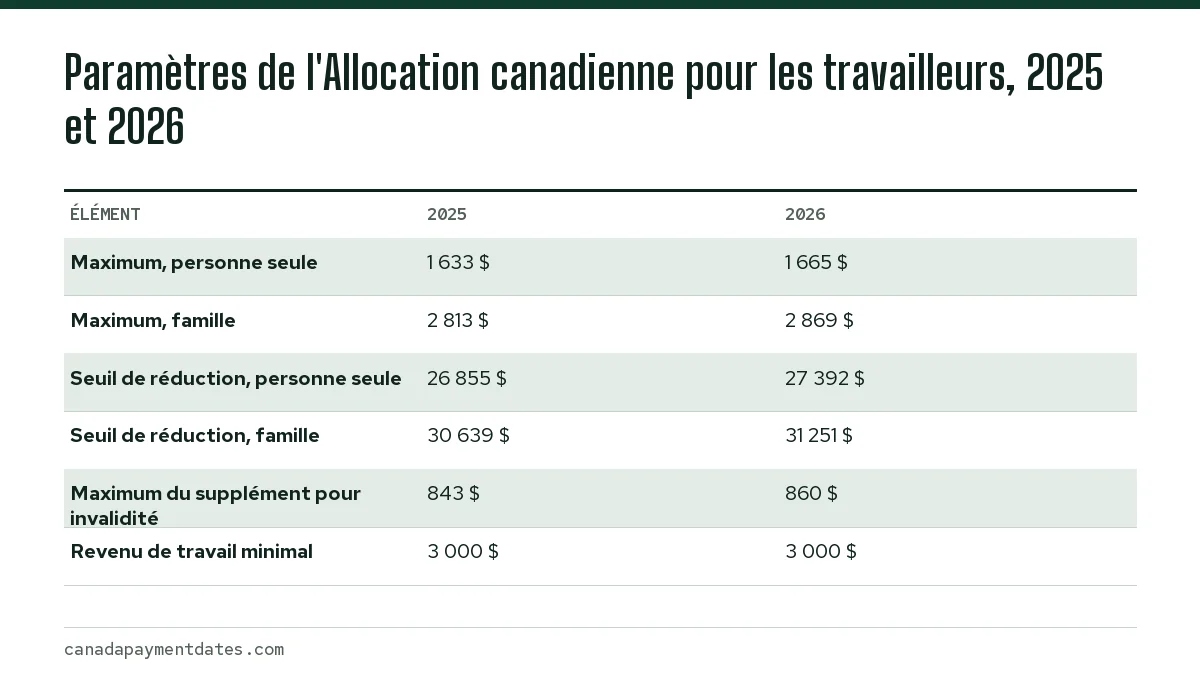
Quel est le montant de l'Allocation canadienne pour les travailleurs? Pour l'année d'imposition 2026, le maximum est de 1 665 $ pour une personne seule et de 2 869 $ pour une famille, plus jusqu'à 860 $ pour le supplément pour invalidité. Pour les déclarations de 2025, les maximums sont de 1 633 $ et de 2 813 $. Le montant augmente avec le revenu de travail au-delà de 3 000 $ et diminue lorsque le revenu net dépasse 27 392 $ (personne seule) ou 31 251 $ (famille) en 2026.
- 01Maximum, personne seule, 2026
- 1 665 $ (2025 : 1 633 $)
- 02Maximum, famille, 2026
- 2 869 $ (2025 : 2 813 $)
- 03Taux d'augmentation progressive
- 27 % du revenu de travail au-delà de 3 000 $
- 04Taux de réduction
- 15 % du revenu net rajusté au-delà du seuil
- 05Fin de l'allocation, personne seule, 2025
- Revenu net supérieur à 37 742 $
Quel est le montant de l'Allocation canadienne pour les travailleurs pour 2025 et 2026?
Le montant maximal qu'un travailleur seul peut recevoir de l'Allocation canadienne pour les travailleurs (ACT) est de 1 633 $ dans une déclaration de 2025 et de 1 665 $ dans une déclaration de 2026. Les familles, qui comprennent les couples et les parents seuls ayant une personne à charge admissible, peuvent recevoir jusqu'à 2 813 $ pour 2025 et 2 869 $ pour 2026 (ARC, combien vous pouvez recevoir; ARC, tableau d'indexation).
Les montants de 2026 sont 2,0 % plus élevés, parce que l'ARC indexe l'ACT à l'inflation chaque janvier. Les montants de 2027 ne sont pas encore publiés; les montants indexés de l'ARC pour 2027 sont attendus en novembre 2026.
Quel est le seuil de revenu de l'Allocation canadienne pour les travailleurs?
L'ACT comporte deux critères de revenu. Il vous faut un revenu de travail supérieur à 3 000 $ pour que l'allocation commence, et votre revenu net rajusté détermine le moment où elle commence à diminuer. Pour un couple, le revenu net rajusté est le revenu net combiné, après que le conjoint ayant le revenu le moins élevé a exclu jusqu'à 16 386 $ (2025) ou 16 714 $ (2026) de son revenu de travail; c'est ce qu'on appelle l'exemption du deuxième soutien.
| Ménage | Début de la réduction 2025 | Fin 2025 | Début de la réduction 2026 | Fin 2026 (calculée) |
|---|---|---|---|---|
| Personne seule, sans personne à charge admissible | 26 855 $ | 37 742 $ | 27 392 $ | environ 38 492 $ |
| Famille | 30 639 $ | 49 393 $ | 31 251 $ | environ 50 378 $ |
Les seuils de fin de 2025 sont les chiffres de l'ARC elle-même. Ceux de 2026 sont notre calcul : le seuil de réduction de 2026 plus le maximum divisé par le taux de réduction de 15 %. L'ARC publiera ses propres seuils de 2026 avec l'annexe 6 de 2026.
Comment le montant de l'ACT est-il calculé?
L'ACT de base correspond à 27 % du revenu de travail au-delà de 3 000 $, jusqu'au maximum, moins 15 % du revenu net rajusté au-delà du seuil de réduction. Les taux de 27 % et de 15 % ont été fixés par la bonification du budget fédéral de 2021 et s'appliquent depuis l'année d'imposition 2021 (Budget 2021, annexe 6). Le revenu de travail comprend le revenu d'emploi et le revenu de travail autonome.
- Prenez votre revenu de travail (pour un couple, celui des deux conjoints combiné) et soustrayez 3 000 $.
- Multipliez le résultat par 27 %. S'il dépasse le maximum (1 665 $ pour une personne seule ou 2 869 $ pour une famille en 2026), utilisez le maximum.
- Calculez le revenu net rajusté et soustrayez le seuil (27 392 $ pour une personne seule ou 31 251 $ pour une famille en 2026).
- Si le résultat est supérieur à zéro, multipliez-le par 15 % et soustrayez-le du résultat de l'étape 2.
- Un résultat inférieur à zéro signifie qu'aucune ACT de base n'est payable pour l'année.
Un travailleur seul atteint le maximum de 2026 à environ 9 167 $ de revenu de travail, et une famille à environ 13 626 $. Sous ces seuils, chaque dollar additionnel gagné ajoute 27 cents d'ACT.
Exemples de l'Allocation canadienne pour les travailleurs selon le revenu
Ces exemples chiffrés utilisent les montants de 2026 et supposent que le revenu de travail est égal au revenu net. Ce sont des illustrations; ils ne remplacent pas l'annexe 6 ni un logiciel d'impôt homologué, qui appliquent chaque ligne du calcul.
| Ménage | Revenu | Calcul | ACT de base |
|---|---|---|---|
| Personne seule, temps partiel | 7 000 $ | 27 % x (7 000 $ - 3 000 $) | 1 080,00 $ |
| Personne seule | 22 000 $ | Augmentation progressive au-delà du plafond; sous le seuil | 1 665,00 $ |
| Personne seule | 33 000 $ | 1 665 $ - 15 % x (33 000 $ - 27 392 $) | 823,80 $ |
| Parent seul, un enfant | 42 000 $ | 2 869 $ - 15 % x (42 000 $ - 31 251 $) | 1 256,65 $ |
| Couple gagnant 26 000 $ et 14 000 $ | 40 000 $ combinés | 14 000 $ exclus à titre de deuxième soutien; 26 000 $ est inférieur à 31 251 $ | 2 869,00 $ |
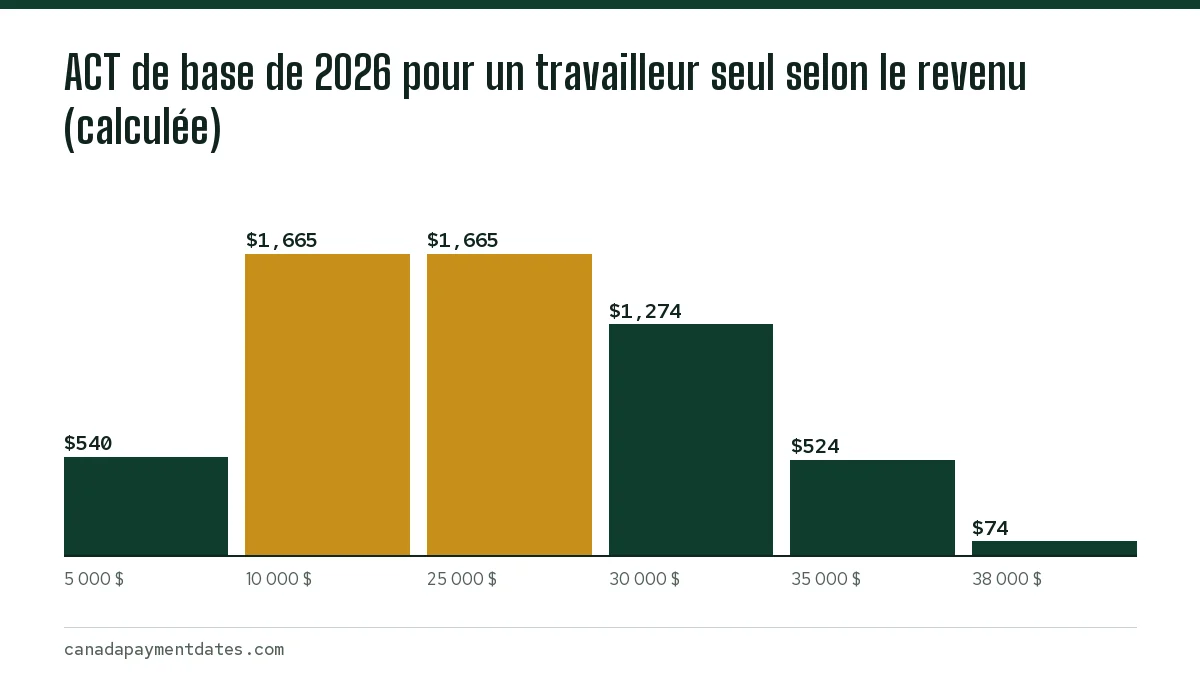
L'exemple du couple montre l'importance de l'exemption du deuxième soutien. Sans elle, leur revenu combiné de 40 000 $ réduirait l'allocation de 1 312,35 $; avec elle, ils conservent le montant familial complet. Jusqu'à la moitié de chacun de ces montants est versée d'avance, comme l'explique la page sur le fonctionnement des versements anticipés de l'Allocation canadienne pour les travailleurs.
L'ACT est-elle différente au Québec, en Alberta ou au Nunavut?
Oui. Le Québec, l'Alberta et le Nunavut ont modifié l'ACT de concert avec le gouvernement fédéral; leurs résidents utilisent donc des formulaires distincts : 5005-S6 (Québec), 5009-S6 (Alberta) et 5014-S6 (Nunavut). Les montants maximaux et les seuils de revenu diffèrent de ceux du reste du Canada (ARC, qui est admissible).
| Ménage | Autres provinces et territoires | Québec | Alberta | Nunavut |
|---|---|---|---|---|
| Personne seule, sans enfant | 37 742 $ | 33 230,35 $ | 37 826 $ | 67 367 $ |
| Personne seule avec enfants | 49 393 $ | 24 561,56 $ | 50 232 $ | 67 365 $ |
| Famille sans enfant | 49 393 $ | 51 504,09 $ | 50 232 $ | 67 365 $ |
| Famille avec enfants | 49 393 $ | 41 048,90 $ | 50 232 $ | 67 365 $ |
L'Ontario, la Colombie-Britannique et les autres provinces non mentionnées utilisent l'annexe 6 générale (5000-S6) et les montants fédéraux ci-dessus. Si vous avez déménagé pendant l'année, l'ARC utilise votre province de résidence au 31 décembre. Les règles d'admissibilité qui s'appliquent partout se trouvent à la page admissibilité à l'Allocation canadienne pour les travailleurs.
Combien le supplément pour invalidité ajoute-t-il?
Les travailleurs dont le crédit d'impôt pour personnes handicapées est approuvé reçoivent jusqu'à 843 $ de plus pour 2025 et 860 $ pour 2026. Le supplément commence à diminuer à un revenu plus élevé que le montant de base (37 740 $ pour une personne seule en 2025); il peut donc continuer après que l'ACT de base a pris fin. Les détails se trouvent à la page supplément pour invalidité de l'ACT.
Pour un résumé de toutes les règles, dates de paiement et guides de l'ACT, revenez à la vue d'ensemble de l'Allocation canadienne pour les travailleurs.
Questions fréquentes
Quel est le montant maximal de l'Allocation canadienne pour les travailleurs pour une personne seule?
Le maximum est de 1 633 $ pour l'année d'imposition 2025 et de 1 665 $ pour 2026, hors du Québec, de l'Alberta et du Nunavut. Un travailleur seul qui a droit au crédit d'impôt pour personnes handicapées peut aussi recevoir le supplément pour invalidité en plus.
À quel revenu l'Allocation canadienne pour les travailleurs prend-elle fin?
Pour 2025, l'ACT de base d'une personne seule prend fin lorsque le revenu net dépasse 37 742 $, et celle d'une famille au-delà de 49 393 $, hors du Québec, de l'Alberta et du Nunavut. Selon notre calcul, les seuils de fin de 2026 sont d'environ 38 492 $ et 50 378 $.
Existe-t-il un calculateur officiel de l'Allocation canadienne pour les travailleurs?
Les pages de l'ARC sur l'ACT vous renvoient à l'annexe 6 ou à un logiciel d'impôt homologué pour calculer le montant; les cinq étapes de cette page vous donnent une estimation proche.
Pourquoi mon ACT est-elle inférieure au maximum?
Soit votre revenu de travail est inférieur au point où l'allocation atteint son plafond (environ 9 167 $ pour une personne seule en 2026), soit votre revenu net rajusté dépasse le seuil de réduction. Les deux réduisent le montant.
Un parent seul reçoit-il le montant familial de l'ACT?
Oui. Un parent seul ayant une personne à charge admissible de moins de 19 ans le 31 décembre utilise le maximum familial, jusqu'à 2 813 $ pour 2025 et 2 869 $ pour 2026, et les seuils de revenu familiaux.
Combien donne l'avance de l'ACT (AACT)?
Jusqu'à la moitié de votre ACT prévue, en trois dépôts. Pour une personne seule au maximum de 1 665 $ de 2026, les trois avances peuvent totaliser 832,50 $, et pour une famille au maximum de 2 869 $, jusqu'à 1 434,50 $. Les avances de 2026 ont été versées le 10 juillet et le 9 octobre 2026; la dernière arrive en janvier 2027.
De combien l'ACT diminue-t-elle au-delà du seuil de revenu?
De 15 cents pour chaque dollar de revenu net rajusté au-delà du seuil, qui est de 27 392 $ pour une personne seule et de 31 251 $ pour une famille en 2026. Par exemple, 1 000 $ de revenu au-delà du seuil réduit l'ACT de base de 150 $.
Quel est le plafond de revenu de l'ACT en Alberta?
Pour l'année d'imposition 2025, l'ACT de base de l'Alberta prend fin lorsque le revenu net dépasse 37 826 $ pour une personne seule et 50 232 $ pour une famille. Les résidents de l'Alberta utilisent leur propre annexe 6, le formulaire 5009-S6.
L'Allocation canadienne pour les travailleurs a-t-elle remplacé la prestation fiscale pour le revenu de travail?
Oui. L'ACT a remplacé la prestation fiscale pour le revenu de travail (PFRT) à compter de l'année d'imposition 2019, avec des montants plus élevés. Si vous voyez l'ancien nom, le calcul de cette page en est la version actuelle.
Sources
- CRA, CWB how much you can get canada.ca
- CRA, Indexation adjustment for personal income tax and benefit amounts canada.ca
- CRA, CWB who is eligible canada.ca
- Budget 2021, Annex 6 tax measures budget.canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Allocation canadienne pour les travailleurs : dates, montants
L'Allocation canadienne pour les travailleurs (ACT) est un crédit d'impôt fédéral remboursable pour les travailleurs à faible rev…
Allocation canadienne pour les travailleurs : admissibilité
L'admissibilité à l'Allocation canadienne pour les travailleurs (ACT) repose sur trois conditions : vous avez gagné un revenu de…
Avance de l'Allocation canadienne pour les travailleurs
L'avance de l'Allocation canadienne pour les travailleurs (AACT) vous verse jusqu'à 50 % de l'Allocation canadienne pour les trav…
Supplément pour invalidité de l'ACT : montant et versement
Le supplément pour invalidité de l'ACT (Allocation canadienne pour les travailleurs) ajoute jusqu'à 843 $ pour 2025 et 860 $ pour…
Allocation canadienne pour les travailleurs : dates 2026
Les dates de versement de l'Allocation canadienne pour les travailleurs (ACT) en 2026 ont été le lundi 12 janvier, le vendredi 10…